Articolo 3 di 6
La maggior parte delle persone pensa innanzitutto ai rendimenti. Ma dietro ogni prestito in cui investi c'è un'attività reale: un'azienda con dipendenti, clienti e una ragione precisa per cui ha bisogno di capitale. Capire chi prende in prestito e perché è una delle abitudini più utili che un nuovo investitore possa acquisire.
Cosa imparerai
- Chi può celarsi dietro una richiesta di prestito.
- Perché la qualità del mutuatario e dell'originator è importante.
- Quali dettagli sul mutuatario dovrebbero cercare gli investitori.
Una richiesta di prestito rappresenta un vero obbligo di rimborso
È facile guardare un marketplace e vedere solo numeri: tasso di interesse, durata, importo e stato. Ma ogni richiesta di prestito rappresenta un vero obbligo di rimborso. Qualcuno ha preso in prestito denaro per uno scopo preciso e il risultato dell'investimento dipende dal fatto che tale obbligo venga onorato.
I mutuatari possono essere molto diversi tra loro
I mutuatari possono essere consumatori, aziende, operatori immobiliari o altri profili, a seconda del tipo di prestito e del modello della piattaforma. Alcuni sono a breve termine, mentre altri hanno piani di rimborso più lunghi.
Diverse tipologie di mutuatari sollevano diverse questioni di rischio. Un prestito al consumo a breve termine, un finanziamento auto e un prestito aziendale possono offrire tutti un interesse, ma la fonte di rimborso, la documentazione e il percorso di recupero possono essere molto differenti.
Su Afranga, nello specifico, i mutuatari sono aziende verificate che vengono sottoposte a una due diligence in più fasi prima che qualsiasi prestito venga pubblicato. Ogni prestito riporta il nome del mutuatario e i dettagli chiave nel KIIS, così sai esattamente a chi stai prestando denaro.
Cosa possono solitamente esaminare gli investitori
Una buona analisi parte dalle basi: scopo del prestito, tipologia, durata, piano di rimborso, tasso di interesse, paese, originator, informazioni divulgabili sul mutuatario ed eventuali documenti disponibili. Afranga precisa che i dati personali del mutuatario non possono essere rivelati pubblicamente, ma alcune informazioni specifiche sul mutuatario vengono divulgate sulla piattaforma.
L'obiettivo non è sapere tutto. L'obiettivo è sapere abbastanza per decidere se il rendimento atteso compensa il rischio e se l'investimento si adatta al tuo piano di portafoglio.
Cosa significa "meritevole di credito" in parole semplici
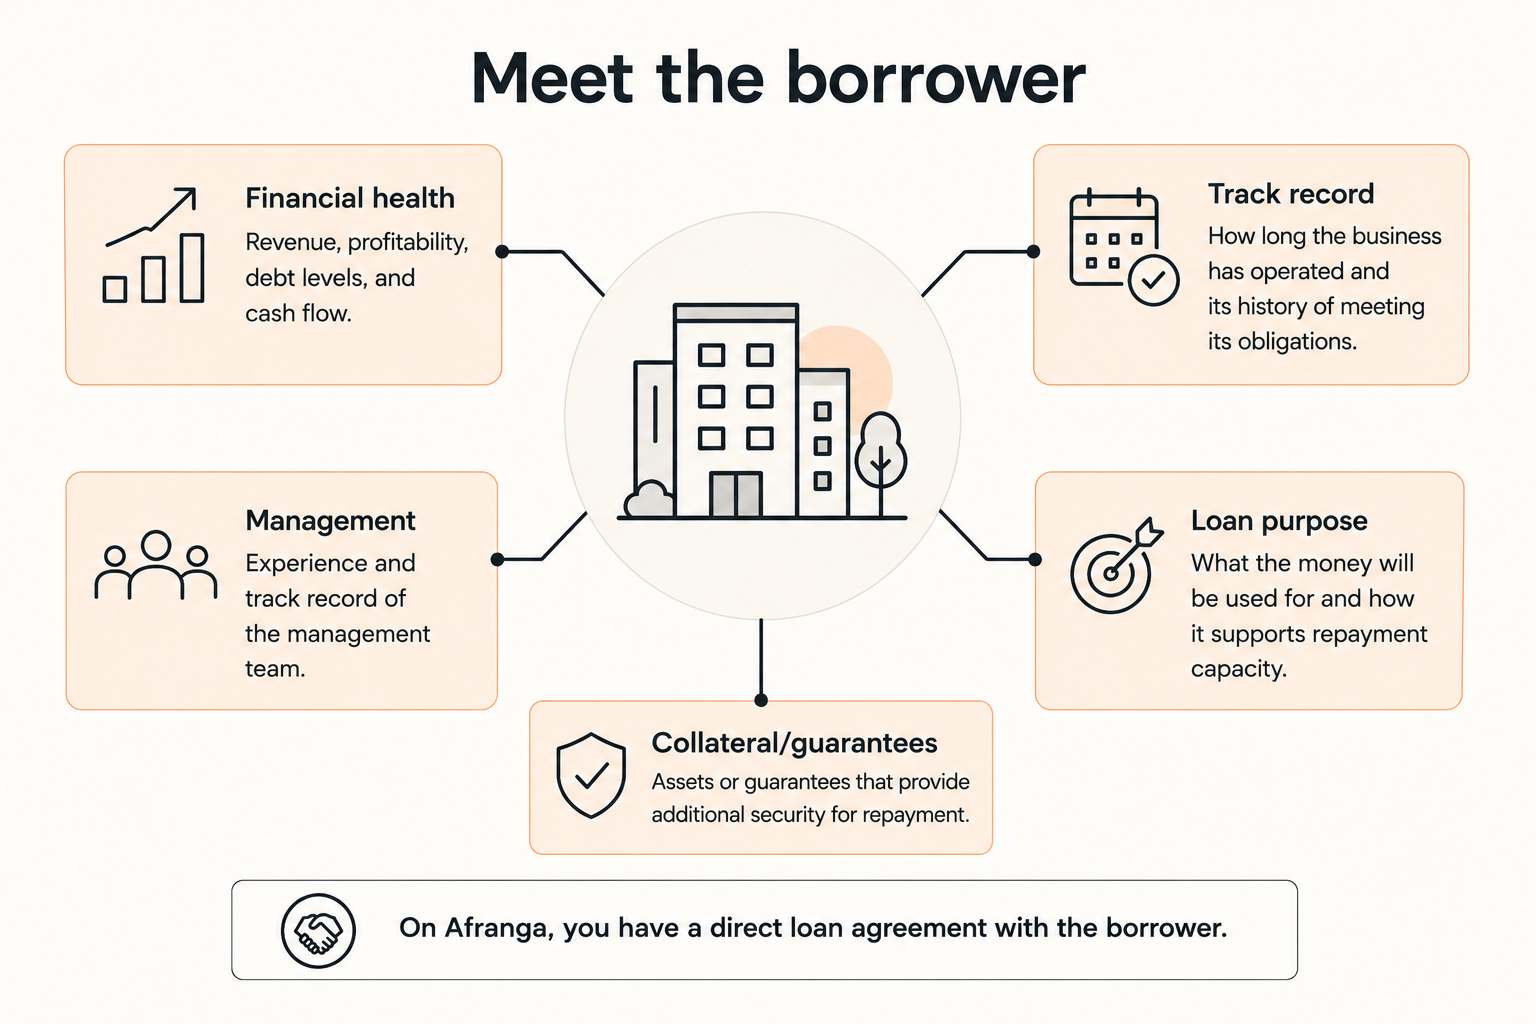
La due diligence è il processo con cui la piattaforma verifica se ci si può ragionevolmente aspettare che un mutuatario rimborsi il prestito. A un livello base, i fattori principali sono:
- Salute finanziaria, ricavi, redditività, livelli di debito esistenti, flusso di cassa
- Storico, durata dell'attività, cronologia dei pagamenti degli obblighi
- Qualità del management, esperienza delle persone che gestiscono l'attività
- Scopo del prestito, utilizzo dei fondi e probabilità che tale utilizzo generi capacità di rimborso
- Garanzie collaterali o fideiussioni, beni o impegni di terzi a supporto del rimborso in caso di difficoltà dell'attività
Un mutuatario verificato non è un mutuatario privo di rischi. La verifica riduce la probabilità di problemi, ma non può eliminarla.
Il modello di prestito diretto su Afranga
In molti modelli di crowdlending, gli investitori devono comprendere anche l'originator del prestito. L'originator può ricercare i mutuatari, valutare le richieste, emettere prestiti, riscuotere i rimborsi e gestire i ritardi nei pagamenti.
Domande utili includono: da quanto tempo opera l'originator, quali tipi di prestito offre, quali informazioni sono disponibili, quali documenti finanziari vengono pubblicati e quanto è concentrata la tua esposizione verso un singolo originator?
Su Afranga, gli investitori stipulano un contratto di prestito diretto con l'azienda mutuataria. Tu sei il creditore; l'azienda è il mutuatario; non c'è alcun originator intermediario tra voi.
La conseguenza pratica: l'azienda mutuataria è direttamente responsabile del rimborso integrale del prestito e tale responsabilità è opponibile su tutti i suoi beni. Questo differisce dalle piattaforme in cui una società di prestito separata si interpone tra investitore e mutuatario.
La parte onesta
Non tutti i mutuatari rimborsano puntualmente o integralmente. Le aziende affrontano crisi, perdono clienti o incontrano costi imprevisti. Ecco perché la diversificazione, ovvero distribuire il proprio denaro su più prestiti, è parte di ogni approccio sensato al crowdfunding, ed è il motivo per cui ogni prestito pubblica i propri rischi nel KIIS.
Comprendere il mutuatario è il primo passo per valutare il rischio in modo onesto. Non elimina il rischio. Ti rende un investitore più informato.
Punti chiave
- Un annuncio di prestito è molto più di un semplice tasso di interesse.
- Il tipo di mutuatario, lo scopo del prestito, la fonte di rimborso e la qualità dell'originator sono tutti fattori importanti.
- Gli investitori potrebbero non vedere i dati personali del mutuatario, ma dovrebbero utilizzare le informazioni disponibili sul prestito e sull'originator.
- Su Afranga, hai un contratto di prestito diretto con l'azienda mutuataria. L'azienda risponde del debito con tutti i suoi beni.
- I debitori possono comunque essere inadempienti. La diversificazione è lo strumento principale per gestire questo rischio.
Quiz rapido
Domanda 1
Perché il contesto del debitore è importante?
A. Aiuta gli investitori a comprendere il rischio di rimborso
B. Elimina ogni rischio
C. Sostituisce la diversificazione
Domanda 2
Un tasso di interesse elevato può da solo dimostrare la qualità di un prestito?
A. Sì
B. No
Domanda 3
La due diligence elimina il rischio di insolvenza?
A. Sì, completamente
B. No, riduce il rischio ma non lo elimina
C. Sì, se il richiedente è presente sulla piattaforma da oltre un anno
D. Solo per importi inferiori a 100 €
