Articolo 1 di 6
Il tuo denaro sta rendendo abbastanza?
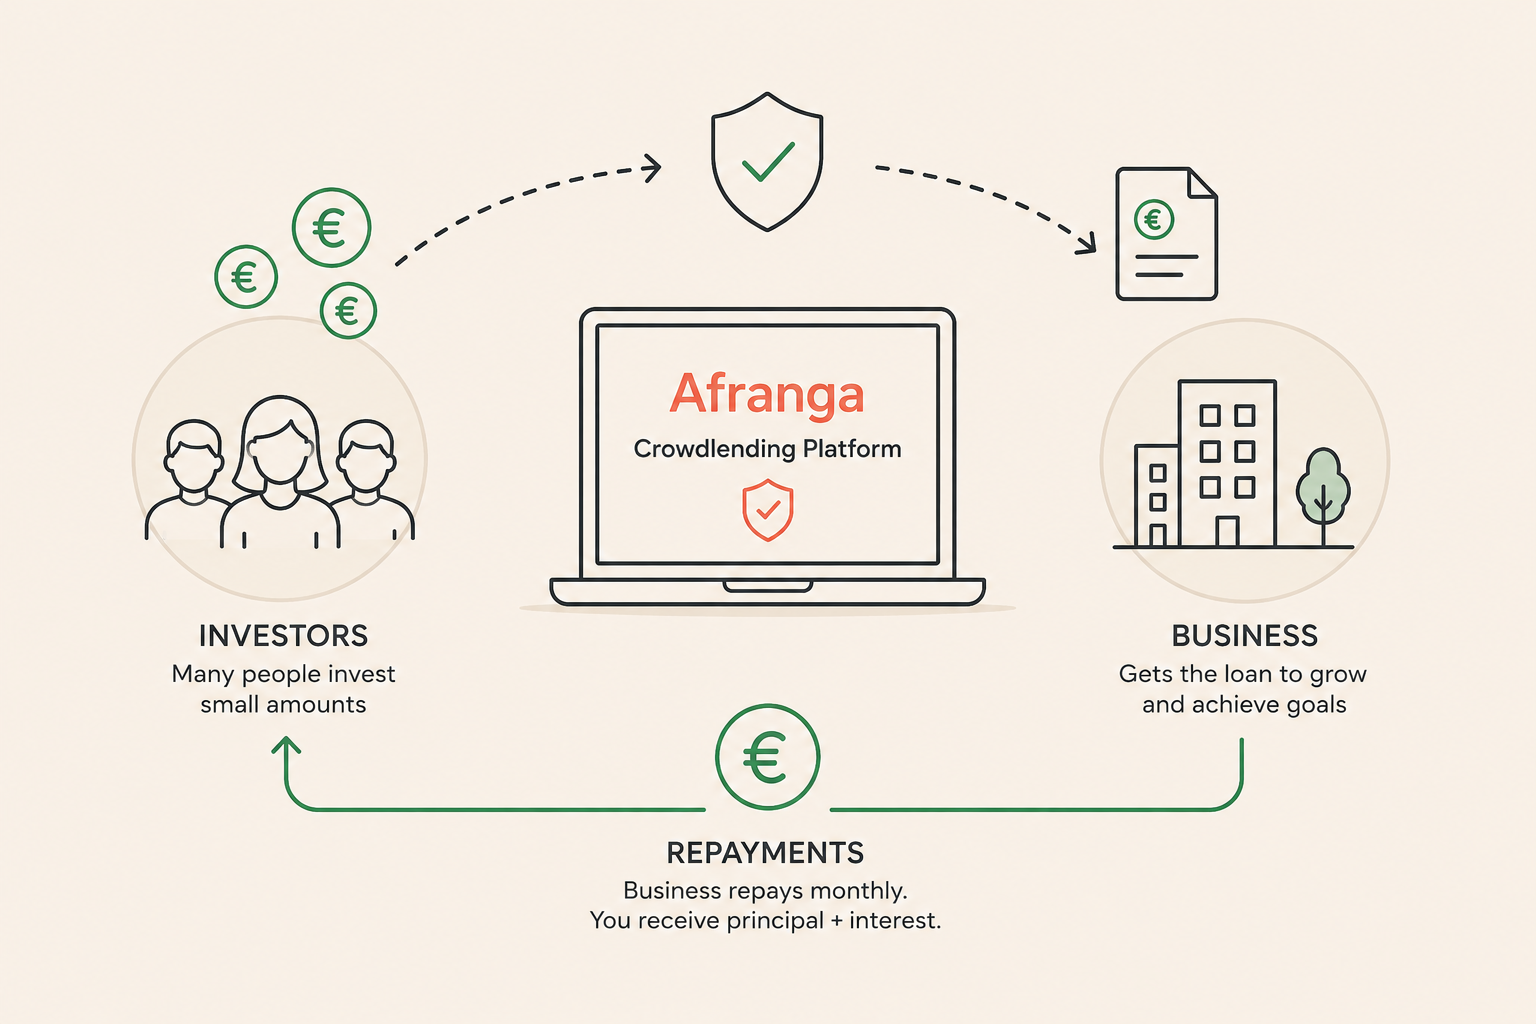
Hai 500 € fermi su un conto di risparmio che rendono lo 0,2% annuo. Nel frattempo, il titolare di una piccola impresa in Bulgaria ha bisogno di 80.000 € per acquistare nuove attrezzature, ma la sua banca ha detto di no. Il crowdlending mette in contatto queste due persone direttamente. Tu ottieni un rendimento reale. Loro ottengono il prestito. Senza banche nel mezzo.
Cosa imparerai
- Cos'è il crowdfunding — e cosa non è
- Come si inserisce il crowdlending nel più ampio mondo del crowdfunding.
- In che modo il crowdlending differisce dai depositi bancari e dalle azioni.
Cos'è il crowdfunding?
Il crowdfunding è un'idea semplice: invece di un'unica banca, istituzione o grande investitore che fornisce tutto il capitale, molte persone contribuiscono con importi minori verso lo stesso obiettivo di finanziamento. Tale obiettivo può essere un progetto creativo, un'attività commerciale, uno sviluppo immobiliare, un pacchetto di prestiti al consumo o un'altra opportunità approvata. Il termine copre diversi modelli ed è importante capire quale tipo utilizza Afranga.
Afranga è esclusivamente una piattaforma di crowdlending/peer-to-peer.
Sei sempre un prestatore, non un donatore o un azionista. Scegli quali prestiti finanziare, conosci il tuo tasso di interesse in anticipo e ricevi rimborsi mensili fissi.
Come si confronta il crowdlending con le alternative
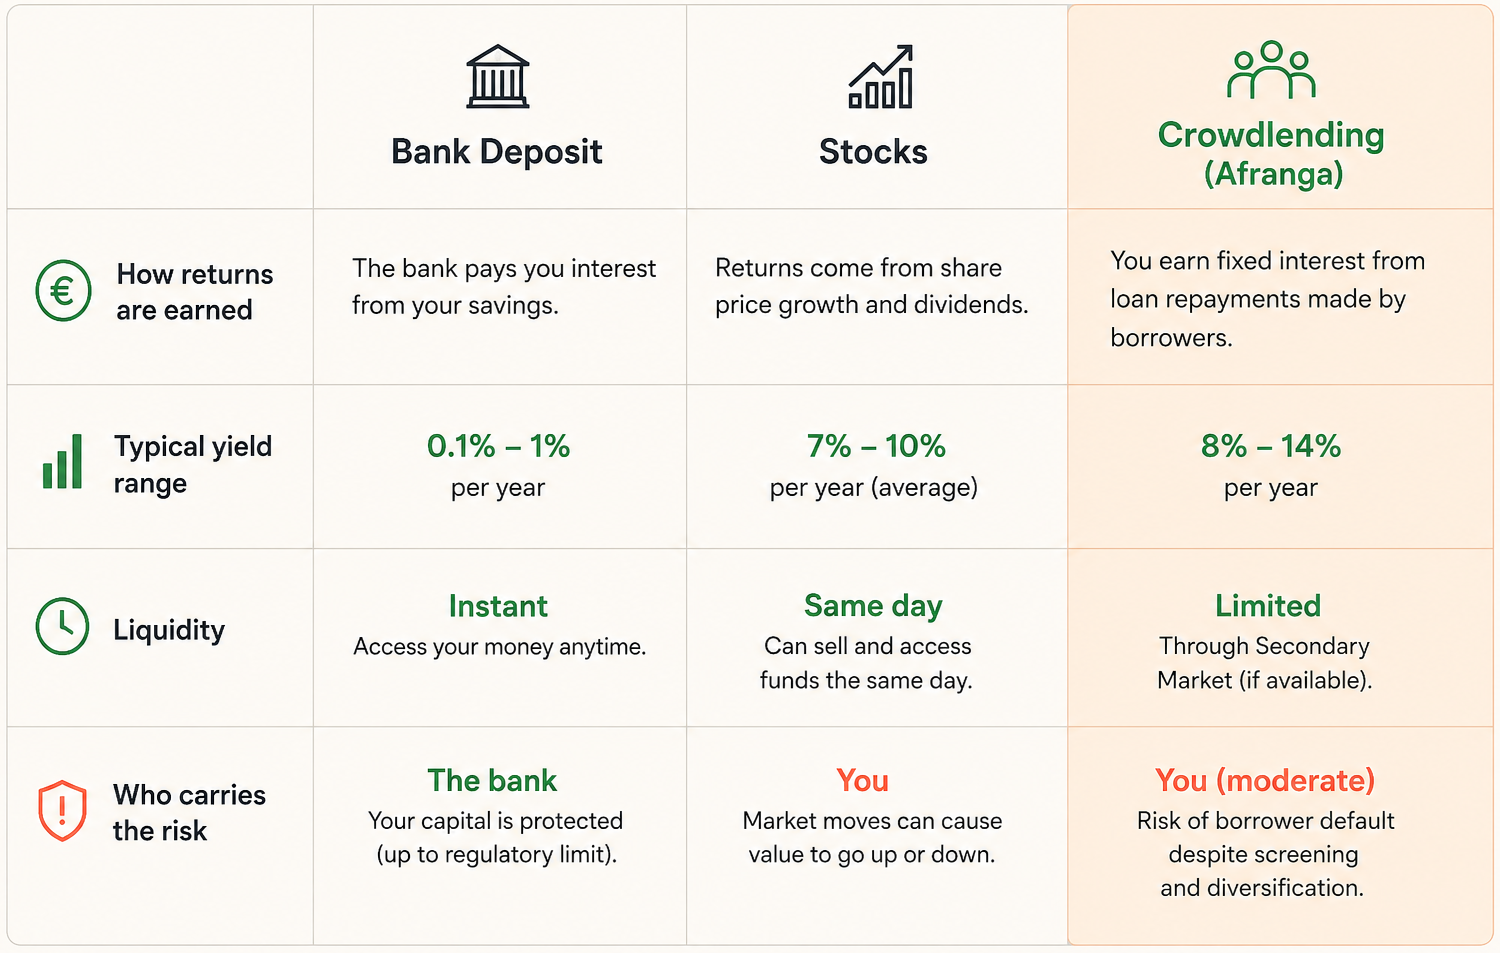
La maggior parte delle persone ha familiarità con due modi per far fruttare il proprio denaro: un conto di risparmio o il mercato azionario. Ecco come si posiziona il crowdlending rispetto a entrambi:
Conti di risparmio: sicuri ma limitati
In un conto di risparmio, la banca prende il tuo denaro e decide cosa farne. Non hai alcun controllo su dove finisce il tuo denaro o a chi viene prestato. Il capitale è protetto (fino a un limite normativo), ma i rendimenti sono minimi: una frazione irrisoria di quanto guadagna la banca prestando il tuo denaro. I servizi e i prodotti offerti da Afranga non fanno parte di un sistema europeo di tutela dei depositi e il capitale investito è a rischio.
Questa distinzione è importante perché gli interessi più elevati nel crowdlending rappresentano un compenso per il rischio d'investimento assunto. I debitori pagano di più per accedere a un capitale più rapido e flessibile rispetto a quello offerto da una banca. Quel premio è ciò che costituisce il tuo rendimento.
Mercato azionario: rendimenti più alti, maggiore volatilità
Quando acquisti un'azione, solitamente acquisisci una quota di proprietà di una società. Il tuo risultato dipende dal prezzo delle azioni, dai dividendi e dal valore a lungo termine dell'azienda. Nel crowdlending, non acquisti una quota di proprietà. Finanzi il credito e ti aspetti il rimborso secondo i termini del prestito.
Crowdlending: rendimenti fissi, a tua scelta
Nel crowdlending, sei tu a scegliere quali prestiti finanziare. Il tasso di interesse è fisso e definito prima dell'investimento. Riceverai rimborsi mensili di capitale e interessi per tutta la durata del prestito.
Il ruolo di Afranga
Afranga è un marketplace per investire in offerte di crowdfunding basate su prestiti. Mette in contatto gli investitori con le società che originano i prestiti attraverso una piattaforma regolamentata. Seleziona ed elenca i prestiti, gestisce tutti i flussi di fondi, incassa i rimborsi e gestisce il rapporto per tutta la durata del prestito. Non avrai mai contatti diretti con il debitore.
Il tuo ruolo è semplice: sfoglia i prestiti disponibili, scegli dove investire e ricevi rimborsi mensili di capitale e interessi sul tuo conto Afranga.
Punti chiave
- Il crowdfunding è un termine generico. Afranga è specificamente una piattaforma di crowdlending/peer-to-peer: presti denaro alle società che originano i prestiti e guadagni interessi, non stai facendo donazioni né acquistando azioni.
- A differenza di un conto di risparmio, sei tu a scegliere quali prestiti finanziare, a chi destinare il tuo denaro e a quale tasso di interesse: il controllo è nelle tue mani.
- A differenza delle azioni, i rendimenti nel crowdlending sono fissi e definiti in anticipo. Non esiste un prezzo di mercato che oscilla quotidianamente.
- Il crowdlending comporta un rischio reale: i debitori possono risultare inadempienti. Ecco perché i tassi di interesse sono più alti rispetto a quelli di un conto di risparmio.
- La piattaforma (Afranga) funge da intermediario: seleziona i debitori, struttura i prestiti e gestisce i rimborsi, ma è il tuo capitale a essere impiegato.
Quiz rapido
Domanda 1
Che tipo di crowdfunding offre Afranga?
A. Equity crowdfunding: acquisti quote di startup
B. Crowdfunding basato su donazioni
C. Crowdfunding basato sul debito: presti denaro e guadagni interessi
D. Crowdfunding basato su ricompense
Domanda 2
In cosa differisce il crowdlending da un conto di risparmio?
A. Il tuo denaro è protetto al 100% e garantito dalla piattaforma
B. Scegli quali prestiti finanziare e guadagni un tasso di interesse fisso più elevato
C. Non c'è alcuna differenza: entrambi sono privi di rischi
D. Possiedi una quota della società che riceve il prestito
Domanda 3
Perché i tassi di interesse nel crowdlending sono più alti rispetto a un conto di risparmio?
A. Perché le piattaforme applicano commissioni eccessive ai debitori
B. Per compensare gli investitori del rischio reale che i debitori possano risultare inadempienti
C. Perché non esiste una regolamentazione in questo mercato
D. Perché il governo sovvenziona i rendimenti
Domanda 4
Qual è la differenza principale tra il crowdlending e l'investimento in azioni?
A. Le azioni sono sempre più sicure
B. Il crowdlending ti conferisce la proprietà dell'attività del debitore
C. I rendimenti del crowdlending sono fissi in anticipo, mentre quelli azionari fluttuano in base ai prezzi di mercato
D. Non c'è alcuna differenza nel profilo di rischio
