
Articolo 5 di 5
Ogni annuncio di prestito racconta una storia, se sai come leggerlo
Due prestiti. Entrambi offrono un interesse annuo dell'11%. Entrambi hanno una durata di 12 mesi. Uno è un prestito aziendale concesso a un'impresa con tre anni di bilanci certificati. L'altro ha uno scopo vago, nessuna garanzia e un richiedente registrato da sei mesi. I numeri sembrano identici. Il rischio no. Saper leggere un annuncio di prestito è ciò che fa la differenza.
Cosa imparerai
- Quali campi dell'annuncio sono importanti
- Come valutare il rendimento in base al rischio
- Come creare una semplice lista di controllo per la revisione
Parti dalle basi
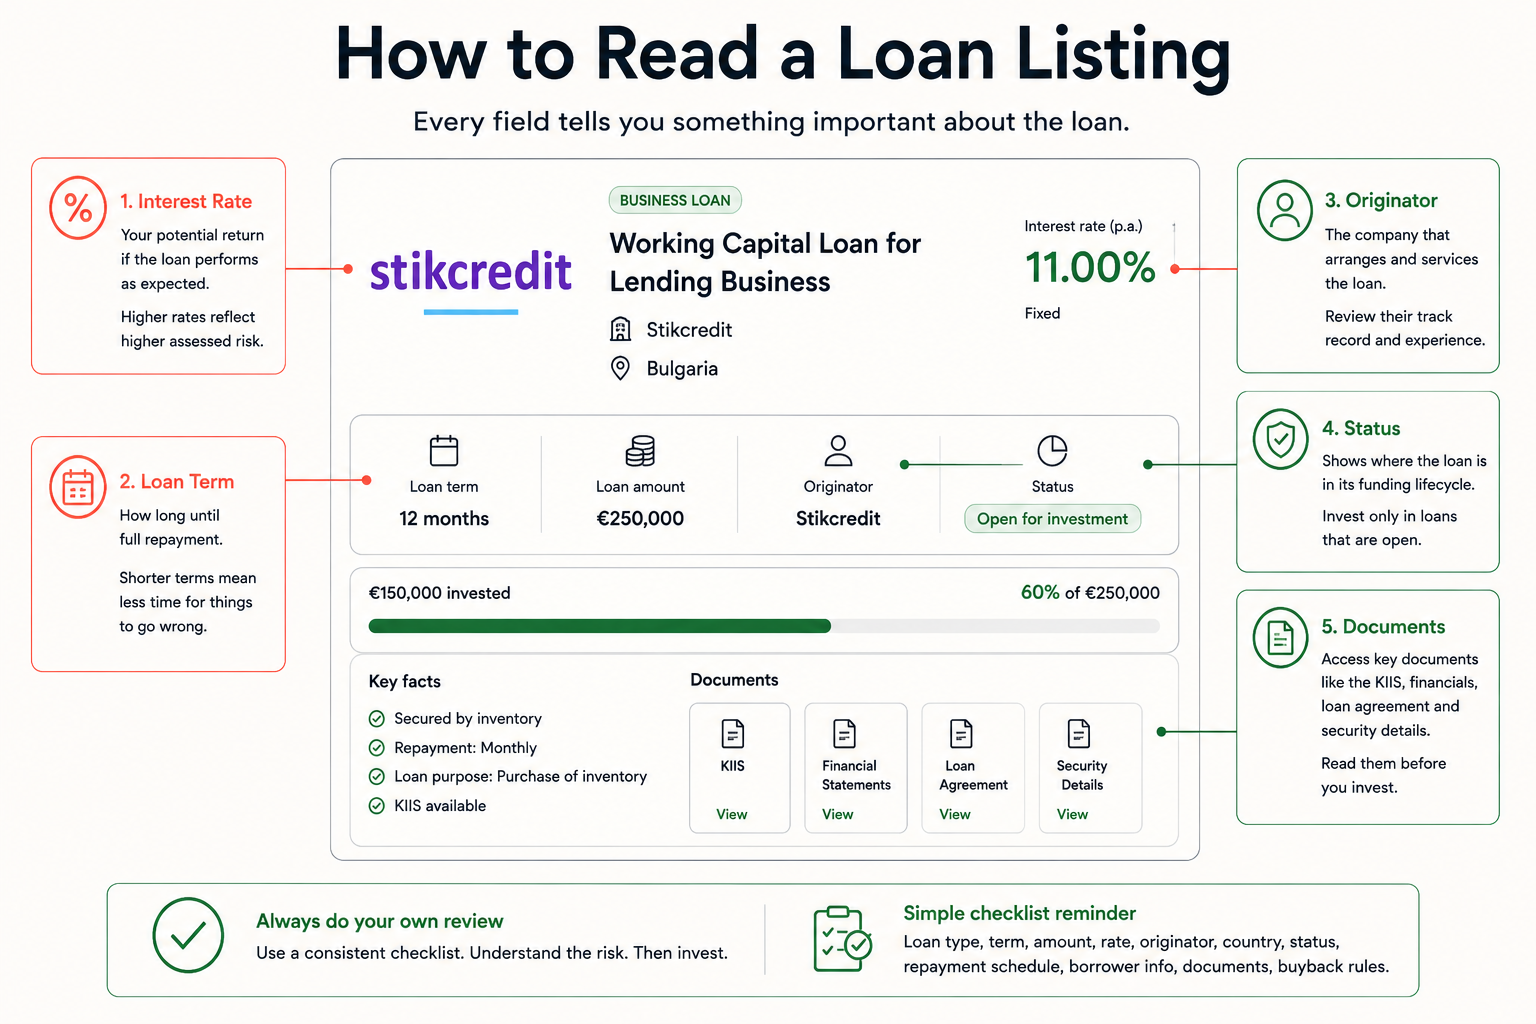
Ogni annuncio di prestito su Afranga mostra una serie di campi fondamentali. Questi sono il tuo punto di partenza, non il traguardo.
Tasso di interesse. Il tuo rendimento se il prestito procede come previsto. Un tasso più elevato riflette un rischio valutato maggiore. Chiediti sempre cosa lo determina prima di considerarlo un'opportunità.
Durata del prestito. Il tempo necessario per il rimborso completo. Durate più brevi significano meno tempo perché le cose vadano storte. Durate più lunghe offrono solitamente tassi più alti per compensare l'esposizione prolungata.
Importo del prestito. La dimensione totale del prestito. Prestiti più grandi che si concentrano nel tuo portafoglio richiedono un controllo proporzionalmente maggiore.
Tipo di prestito. Prestito aziendale o prestito immobiliare.
Approfondisci la conoscenza del richiedente
I numeri nell'annuncio valgono tanto quanto il richiedente che vi sta dietro.
Storico operativo. Da quanto tempo l'azienda è operativa? Due o più anni di dati finanziari offrono una base significativa per una valutazione. Un periodo inferiore costituisce una base più debole per una decisione di prestito.
Scopo del prestito. Per cosa viene utilizzato il denaro, nello specifico? Uno scopo concreto — acquisto di attrezzature, anticipo fatture, un progetto di costruzione confermato — indica come il mutuatario intende generare il flusso di cassa necessario per il rimborso. Scopi vaghi sono più difficili da valutare e più facili da travisare.
Salute finanziaria. Afranga fornisce una Scheda Informativa sugli Investimenti (KIIS) per ogni prestito. Leggila. Contiene i dati finanziari del mutuatario, i fattori di rischio e le informazioni essenziali necessarie per prendere una decisione informata. Non si tratta di una lettura di approfondimento facoltativa, ma della base su cui fondare la tua decisione di prestito.
Per i prestiti immobiliari, controlla il LTV
Il rapporto Loan-to-Value (LTV) è la metrica più importante per i prestiti garantiti da immobili. Indica quale percentuale del valore della proprietà è rappresentata dal prestito.
Un LTV al 60% significa che il prestito copre il 60% del valore dell'immobile, lasciando un margine del 40% prima che si verifichino perdite in caso di vendita dell'asset. Un LTV all'80% lascia solo il 20%. Verifica sempre se l'LTV si basa sul valore di mercato attuale dell'immobile o sul suo valore previsto al completamento. Quest'ultimo è una stima, non un dato di fatto, e richiede un'analisi più approfondita.
Utilizza una checklist coerente
Prima di investire, controlla: tipo di prestito, durata, importo, tasso di interesse, originator, paese, stato, piano di ammortamento, informazioni sul mutuatario o sul pacchetto, documenti disponibili e regole sull'opzione di rimborso anticipato.
Una checklist non prende la decisione al posto tuo. Rende la decisione più disciplinata.
Punti chiave
- Il tasso di interesse è un punto di partenza, non una conclusione. Comprendi sempre cosa lo determina.
- Leggi la KIIS per ogni prestito prima di investire: contiene le informazioni finanziarie e sui rischi su cui dovrebbe basarsi la tua decisione.
- Per i prestiti immobiliari, il rapporto LTV è la tua metrica di sicurezza fondamentale. Più è basso, più è sicuro, e il valore attuale è più affidabile di quello previsto.
- Uno scopo del prestito concreto è più facile da valutare e più difficile da travisare rispetto a uno vago.
Quiz rapido
Domanda 1:
Cos'è la Scheda Informativa sugli Investimenti (KIIS)?
A. Un documento di marketing che riassume i migliori prestiti della piattaforma
B. Un documento standardizzato contenente i dati finanziari del mutuatario, i fattori di rischio e le informazioni essenziali sul prestito
C. Una garanzia fornita da Afranga contro l'inadempienza del mutuatario
D. Un riepilogo dello status normativo della piattaforma
Domanda 2
Qual è lo scopo di una checklist?
A. Rendere la revisione coerente
B. Eliminare ogni rischio
C. Saltare la documentazione
