Afranga ist als European Crowdfunding Service Provider (ECSP) von der Finanzaufsichtskommission Bulgariens lizenziert[7].
Die kurze Antwort
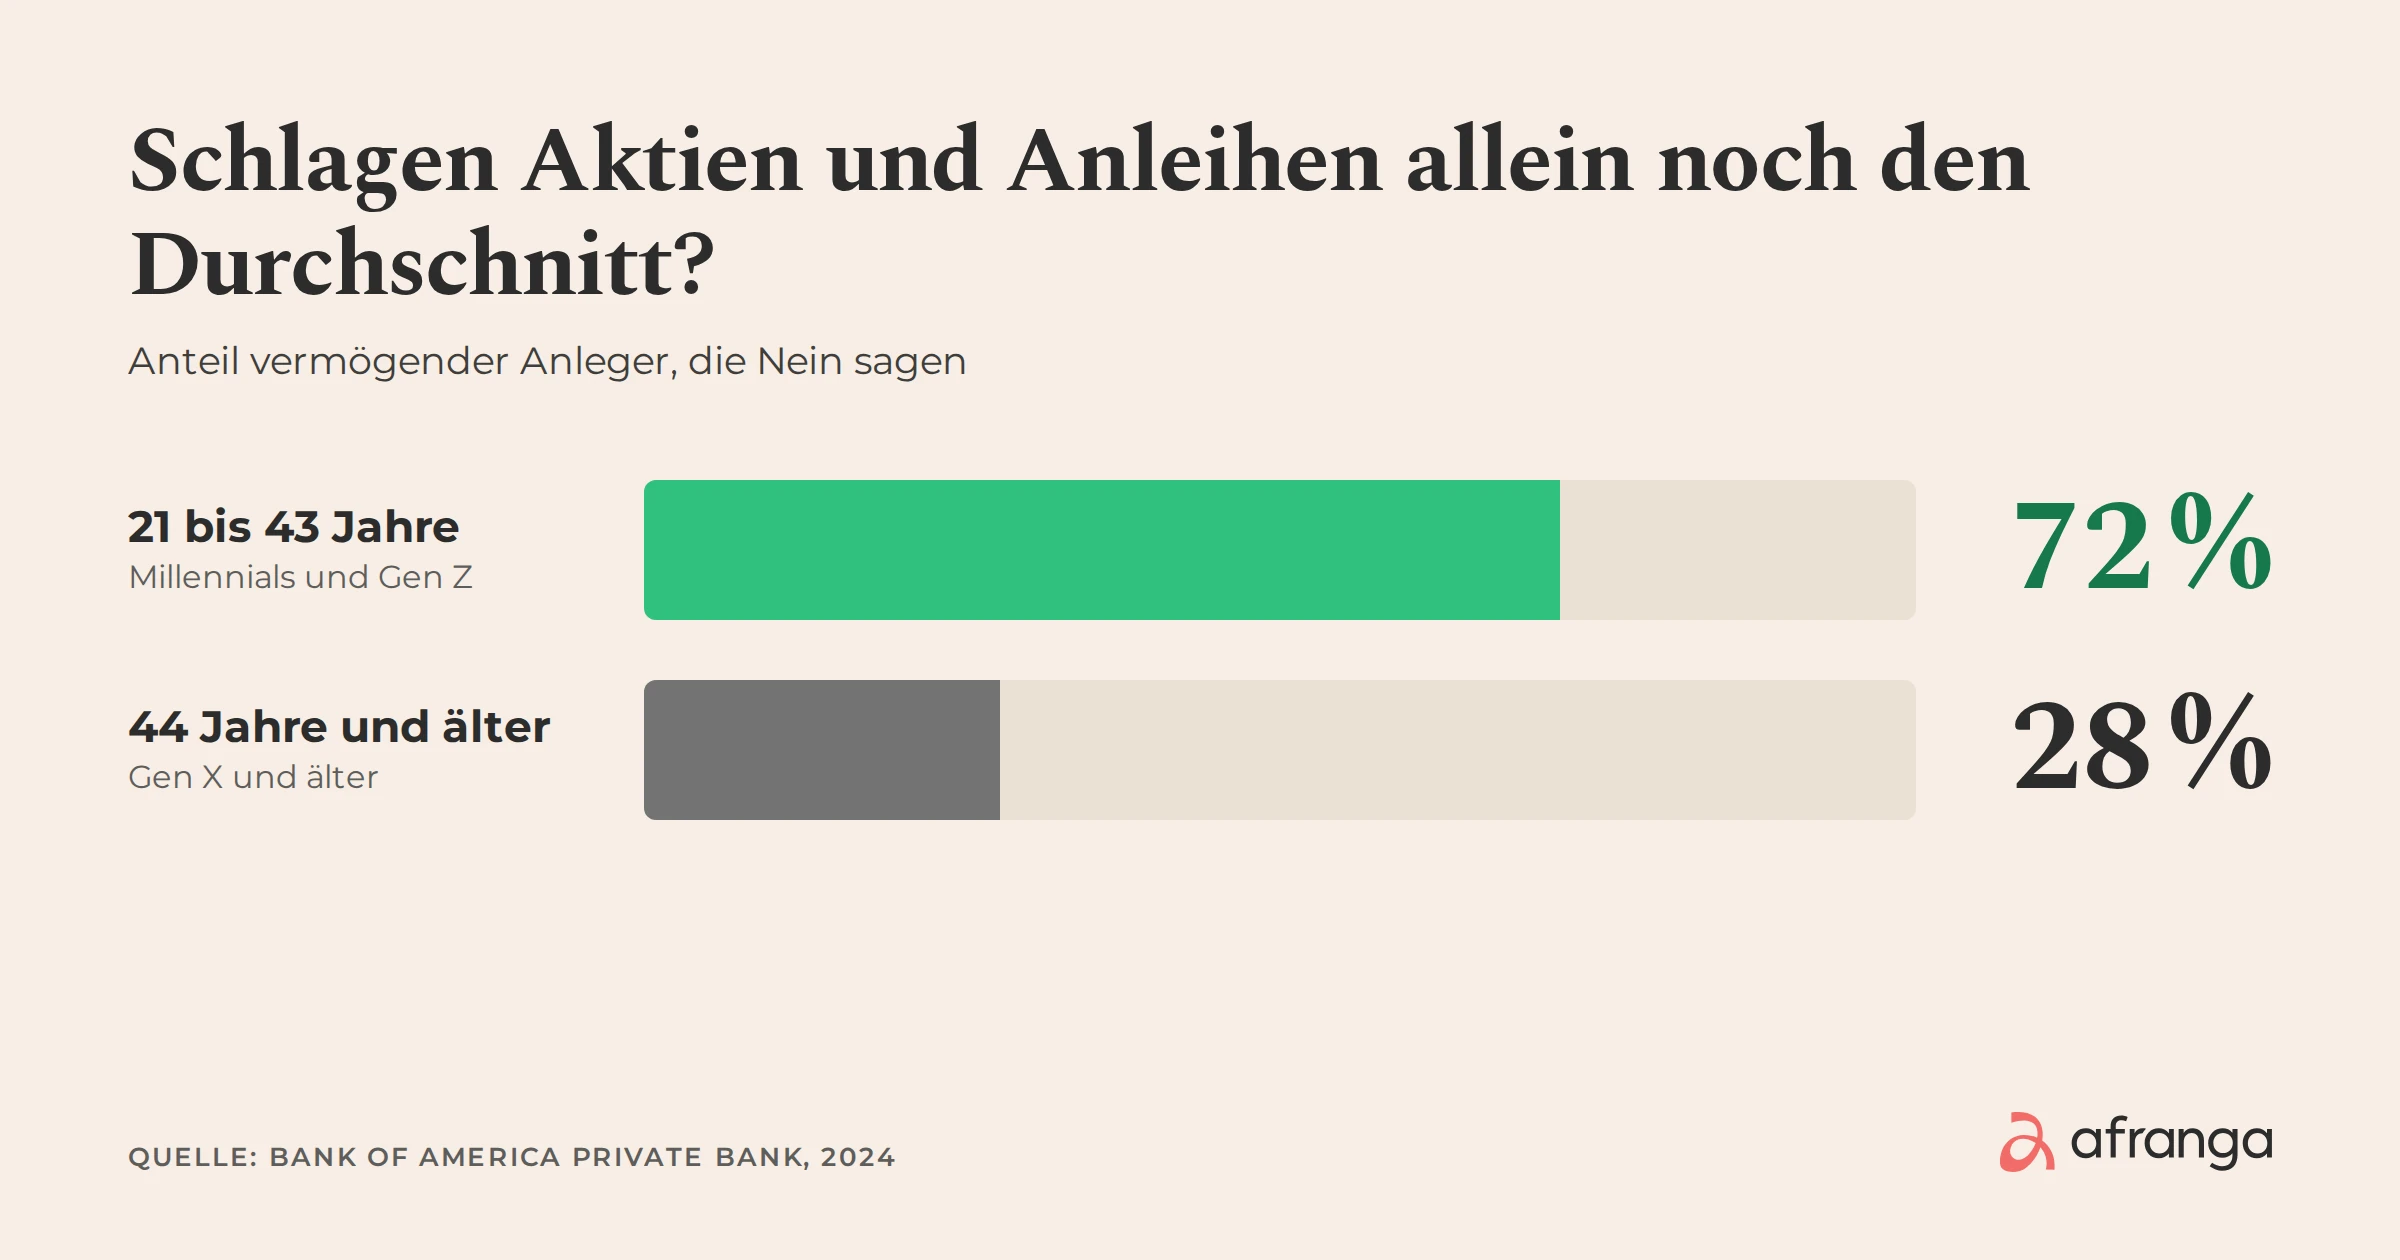
Sparen auf der Bank hält mit der Inflation nicht mehr Schritt. Banken zahlen 2,13 % pro Jahr[1], die Inflation liegt bei 3,8 %[2]. Auch jüngere Anleger zweifeln am klassischen Mix: In einer Umfrage der Bank of America unter vermögenden Amerikanern aus dem Jahr 2024 sagten 72 % der 21- bis 43-Jährigen, dass Aktien und Anleihen allein keine überdurchschnittlichen Renditen mehr liefern können, gegenüber 28 % der älteren Anleger[3].
Kreditinvestments sind eine Möglichkeit. SaveSmart zahlt 8 %, 9 % oder 10 % pro Jahr für 3, 6 oder 12 Monate, zu einem Zinssatz, den du vor dem Investieren kennst[4]. Kapital im Risiko.
Warum jüngere Anleger über Aktien und Anleihen hinausschauen
Die Wirtschaft hat die Schocks der vergangenen Jahre hinter sich gelassen, aber Sparen ist nicht leichter geworden. Banken zahlen 2,13 %[1] und eine zehnjährige deutsche Staatsanleihe 3,58 %[6], beides unter der Inflation von 3,8 %[2]. Geld, das auf der Bank liegt, verliert an Kaufkraft.
Jüngere Anleger ziehen ihre eigenen Schlüsse: Sie nutzen deutlich mehr alternative Investments als ältere Anleger[3].
Wo Kreditinvestments passen
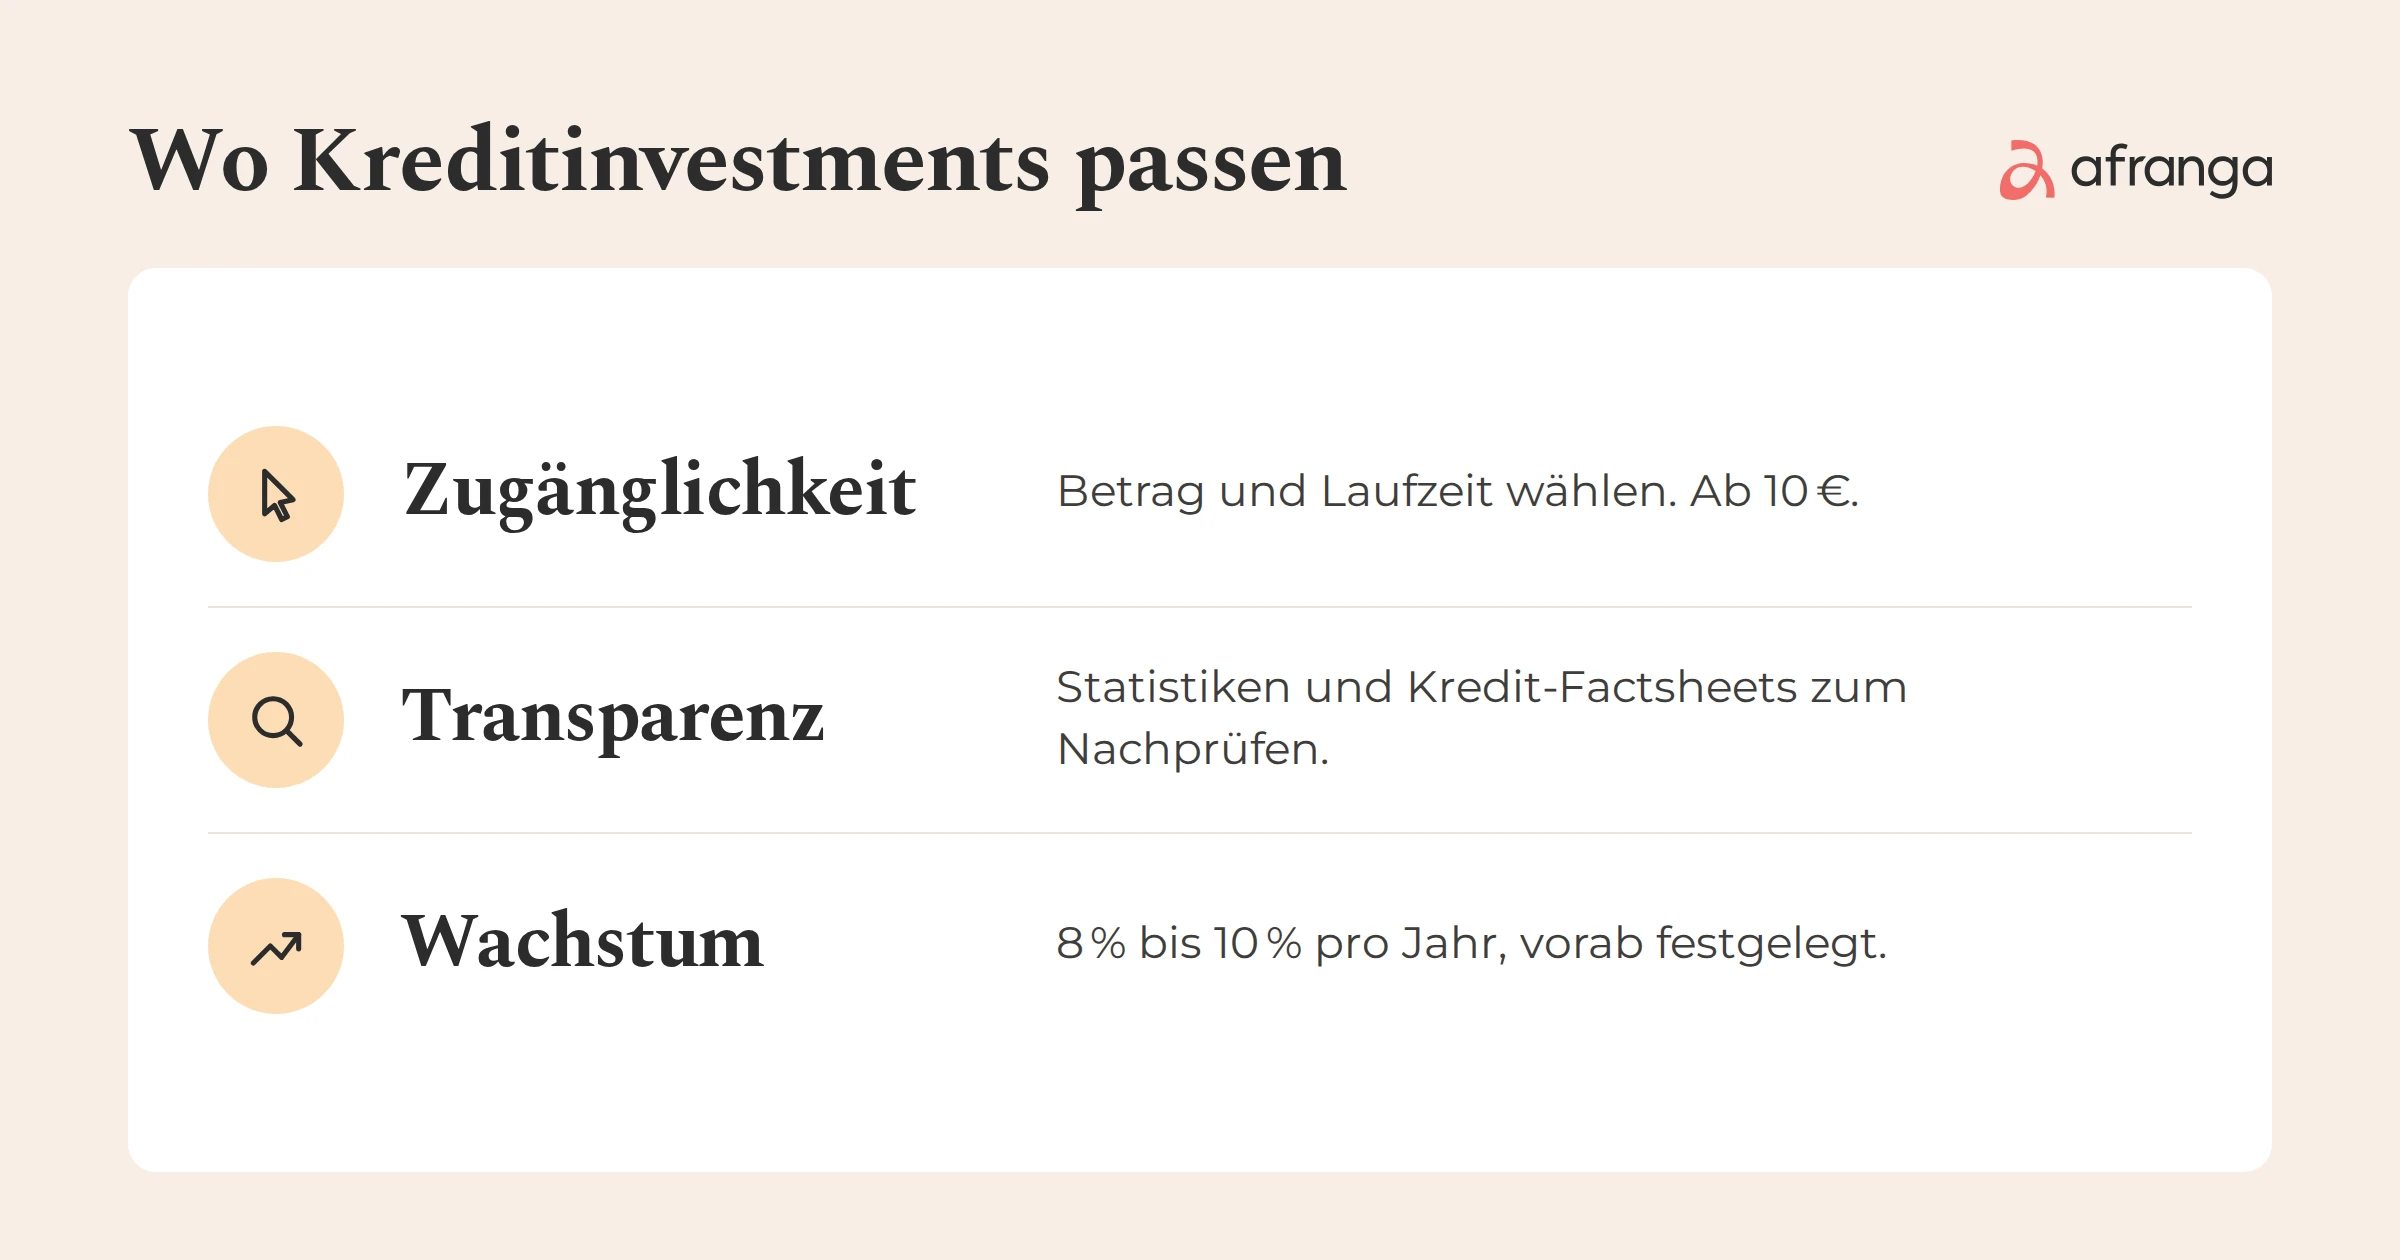
Die Technik hat Anlegern neue Werkzeuge gegeben, und Crowdlending ist eines davon. Drei Dinge machen es einen Blick wert: Zugänglichkeit, Transparenz und Wachstum.
Zugänglichkeit: digital von Anfang an
Crowdlending-Plattformen sind von Beginn an online entstanden. Bei SaveSmart wählst du einen Betrag und eine Laufzeit, mehr musst du nicht entscheiden[4]. Du kannst mit einem Betrag starten, mit dem du dich wohlfühlst; das Minimum sind 10 €[4].
Zugänglichkeit heißt auch, zu verstehen, was man kauft. Die Idee hinter SaveSmart ist einfach: Du verleihst Geld an ein geprüftes Unternehmen zu einem Zinssatz, den du vorher siehst, und dein Vertrag legt Zinssatz und Rückzahlungsplan fest[4]. Aktien und Anleihen verlangen mehr von dir: was das Unternehmen macht, dazu Kennzahlen wie Beta, KGV, Volatilität, Duration und Marktkapitalisierung.
Transparenz: so entsteht Vertrauen
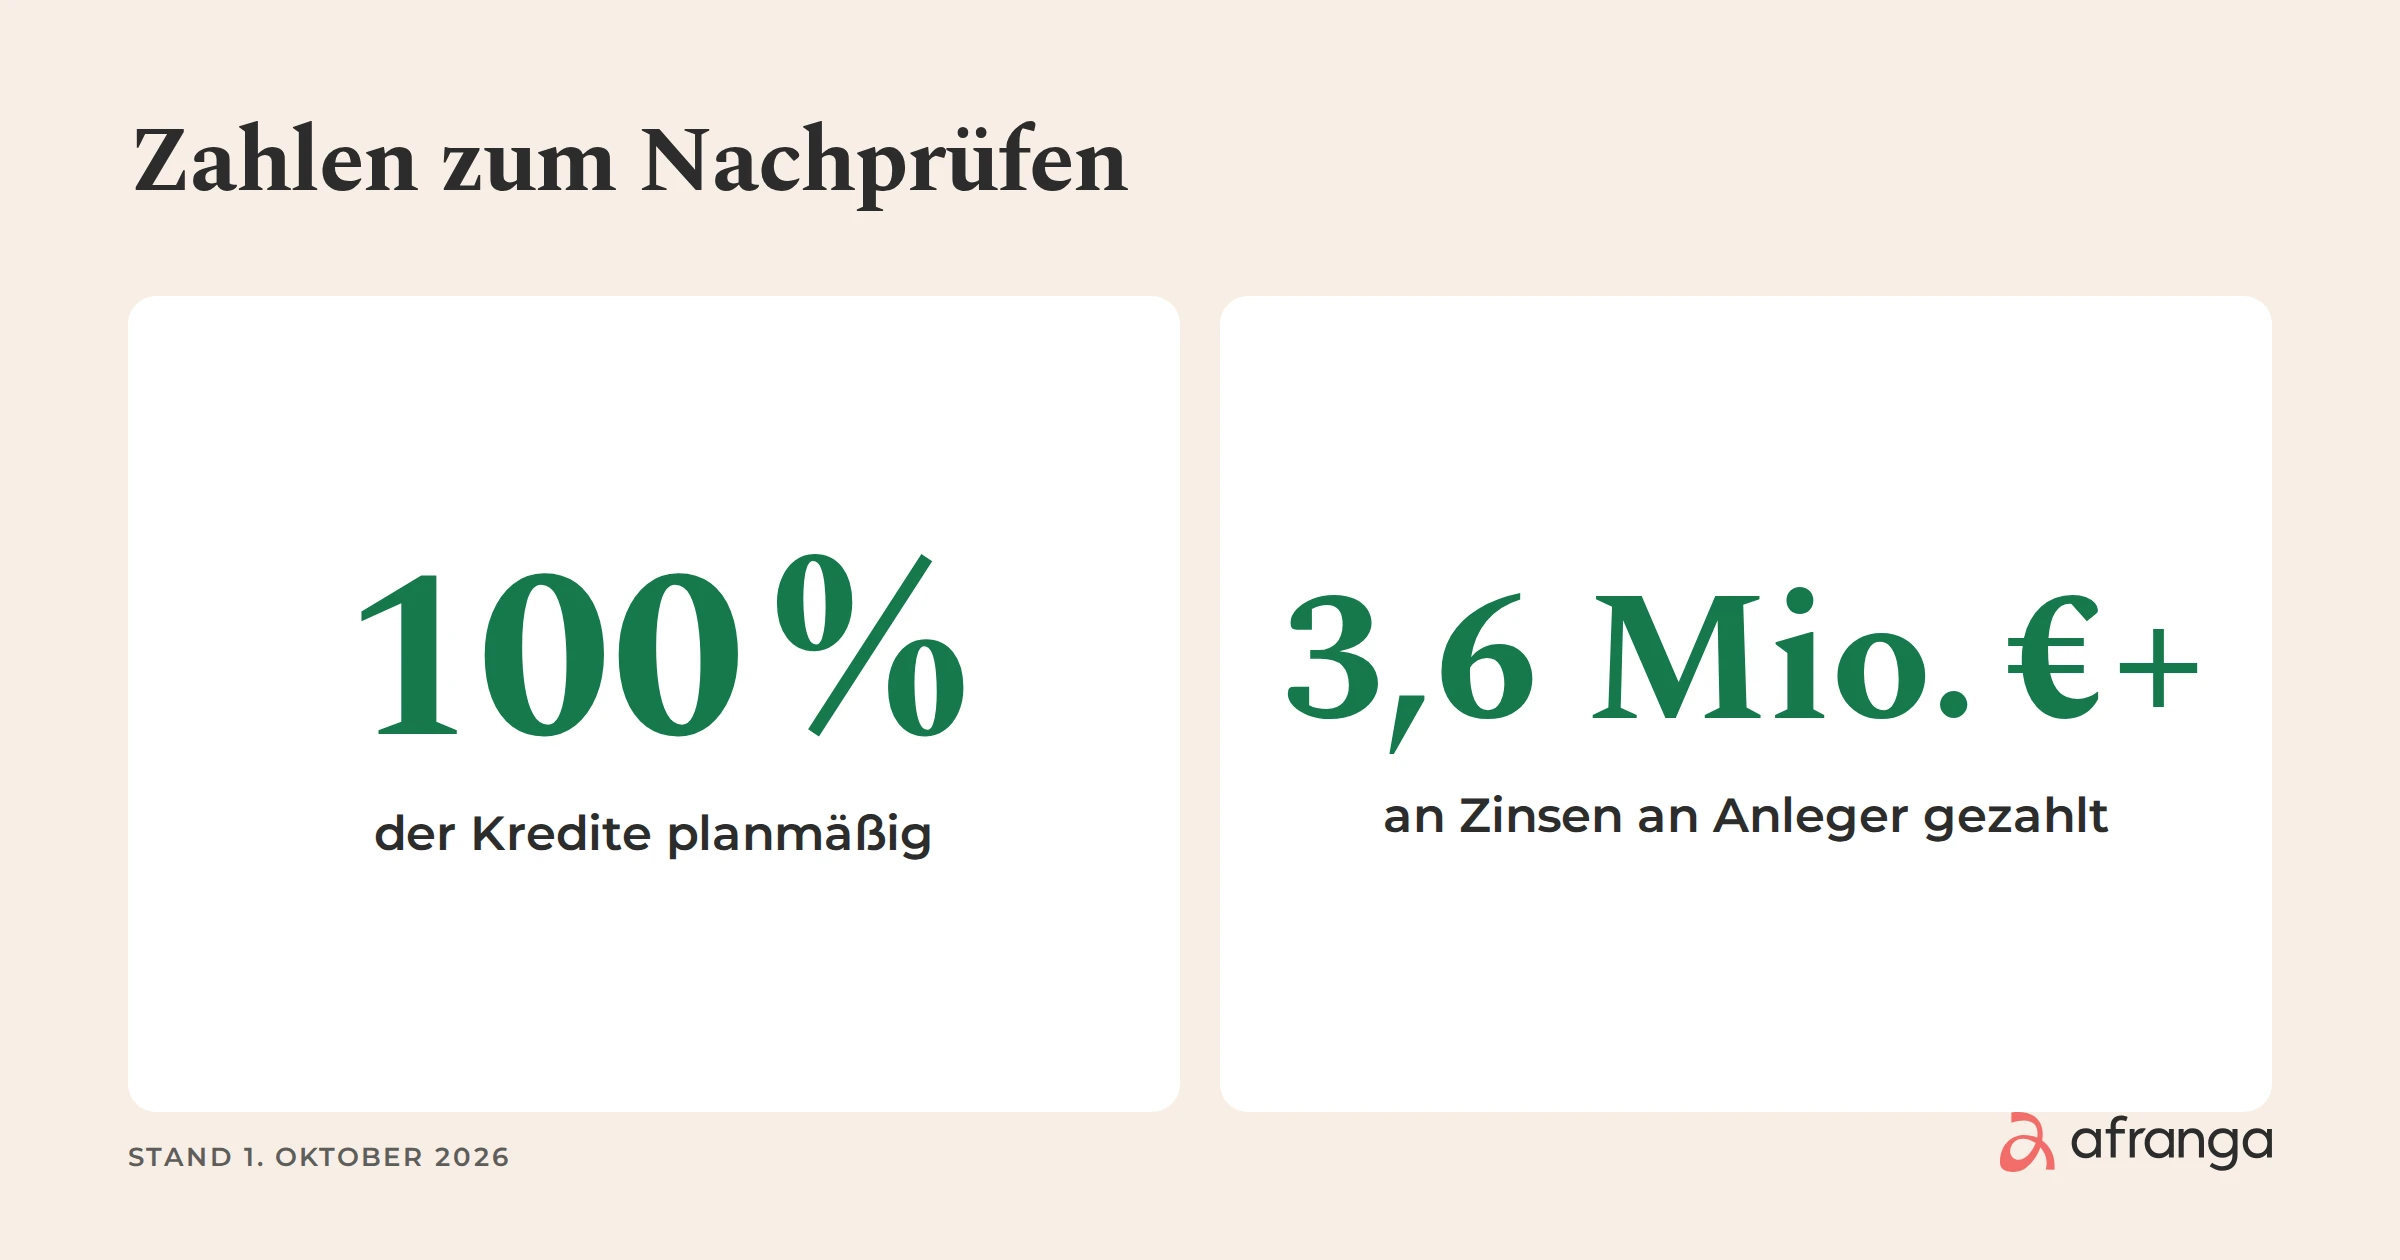
Vertrauen entsteht leichter, wenn man die Zahlen selbst prüfen kann. Die Statistikseite von Afranga zeigt gezahlte Zinsen, investiertes Kapital und den Zustand des Portfolios[5]. Am 1. Oktober 2026 liefen 100 % der Kredite planmäßig, und Anleger hatten mehr als 3,6 Mio. € an Zinsen erhalten[5].
Jeder Kredit hat ein Factsheet, und jedes Investment ein Anlagebasisinformationsblatt in verständlicher Sprache[4]. Dein Geld liegt bei Lemonway auf einem Konto auf deinen Namen, getrennt vom eigenen Geld von Afranga[4].
Wachstum: mit Rendite vorankommen
SaveSmart zahlt 8 %, 9 % oder 10 % pro Jahr für 3, 6 oder 12 Monate, fest für die gesamte Laufzeit[4]. Das ist mehr, als Banken zahlen, und mehr als eine zehnjährige Bundesanleihe[1][6].
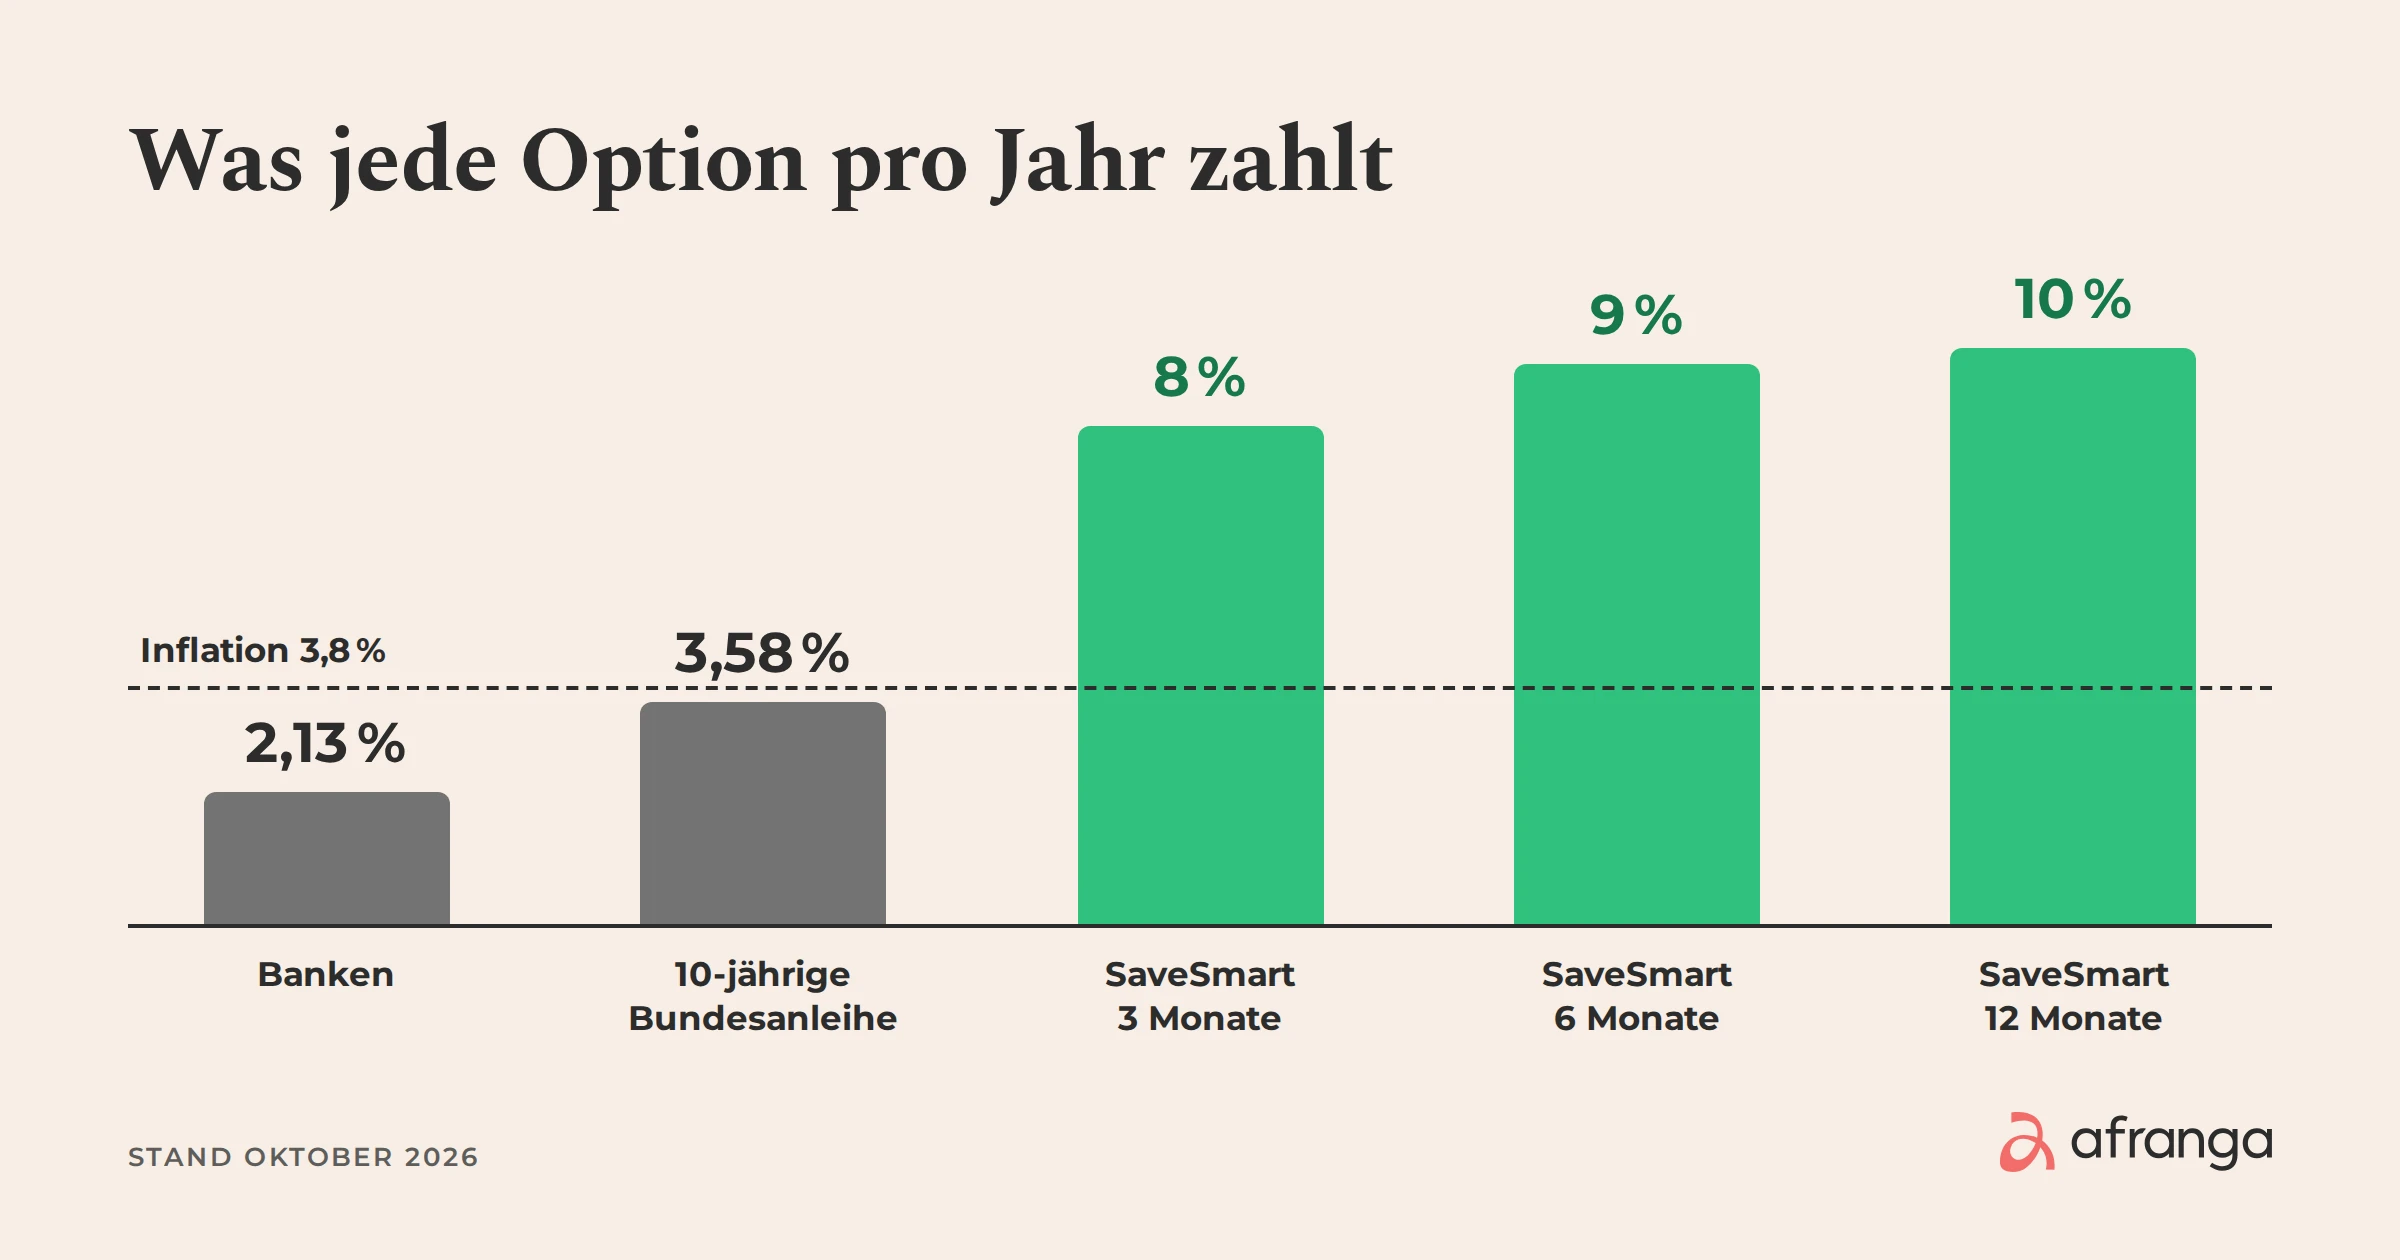
Millennials bauen Portfolios mit Optionen, die zu ihrem Leben passen: online, leicht nachprüfbar und mit mehr Ertrag als bei der Bank. SaveSmart ist eine dieser Optionen.
SaveSmart entdeckenKapital im Risiko.
Quellen
- Europäische Zentralbank, "Euro area bank interest rate statistics: August 2026", 1. Oktober 2026. ecb.europa.eu
- Eurostat, Schnellschätzung der Inflation im Euroraum, September 2026, veröffentlicht am 2. Oktober 2026.
- Bank of America Private Bank, 2024 Study of Wealthy Americans (mindestens 3 Mio. $ investierbares Vermögen), berichtet von Fortune, 18. Juni 2024. fortune.com
- Afranga, SaveSmart-Bedingungen, Zinssätze Stand Oktober 2026. go.afranga.com/savesmart
- Afranga-Statistik, Stand 1. Oktober 2026. go.afranga.com/statistics
- Tradeweb, "Government Bond Update, September 2026". tradeweb.com
- Finanzaufsichtskommission Bulgariens, Register der Schwarmfinanzierungsdienstleister. fsc.bg
