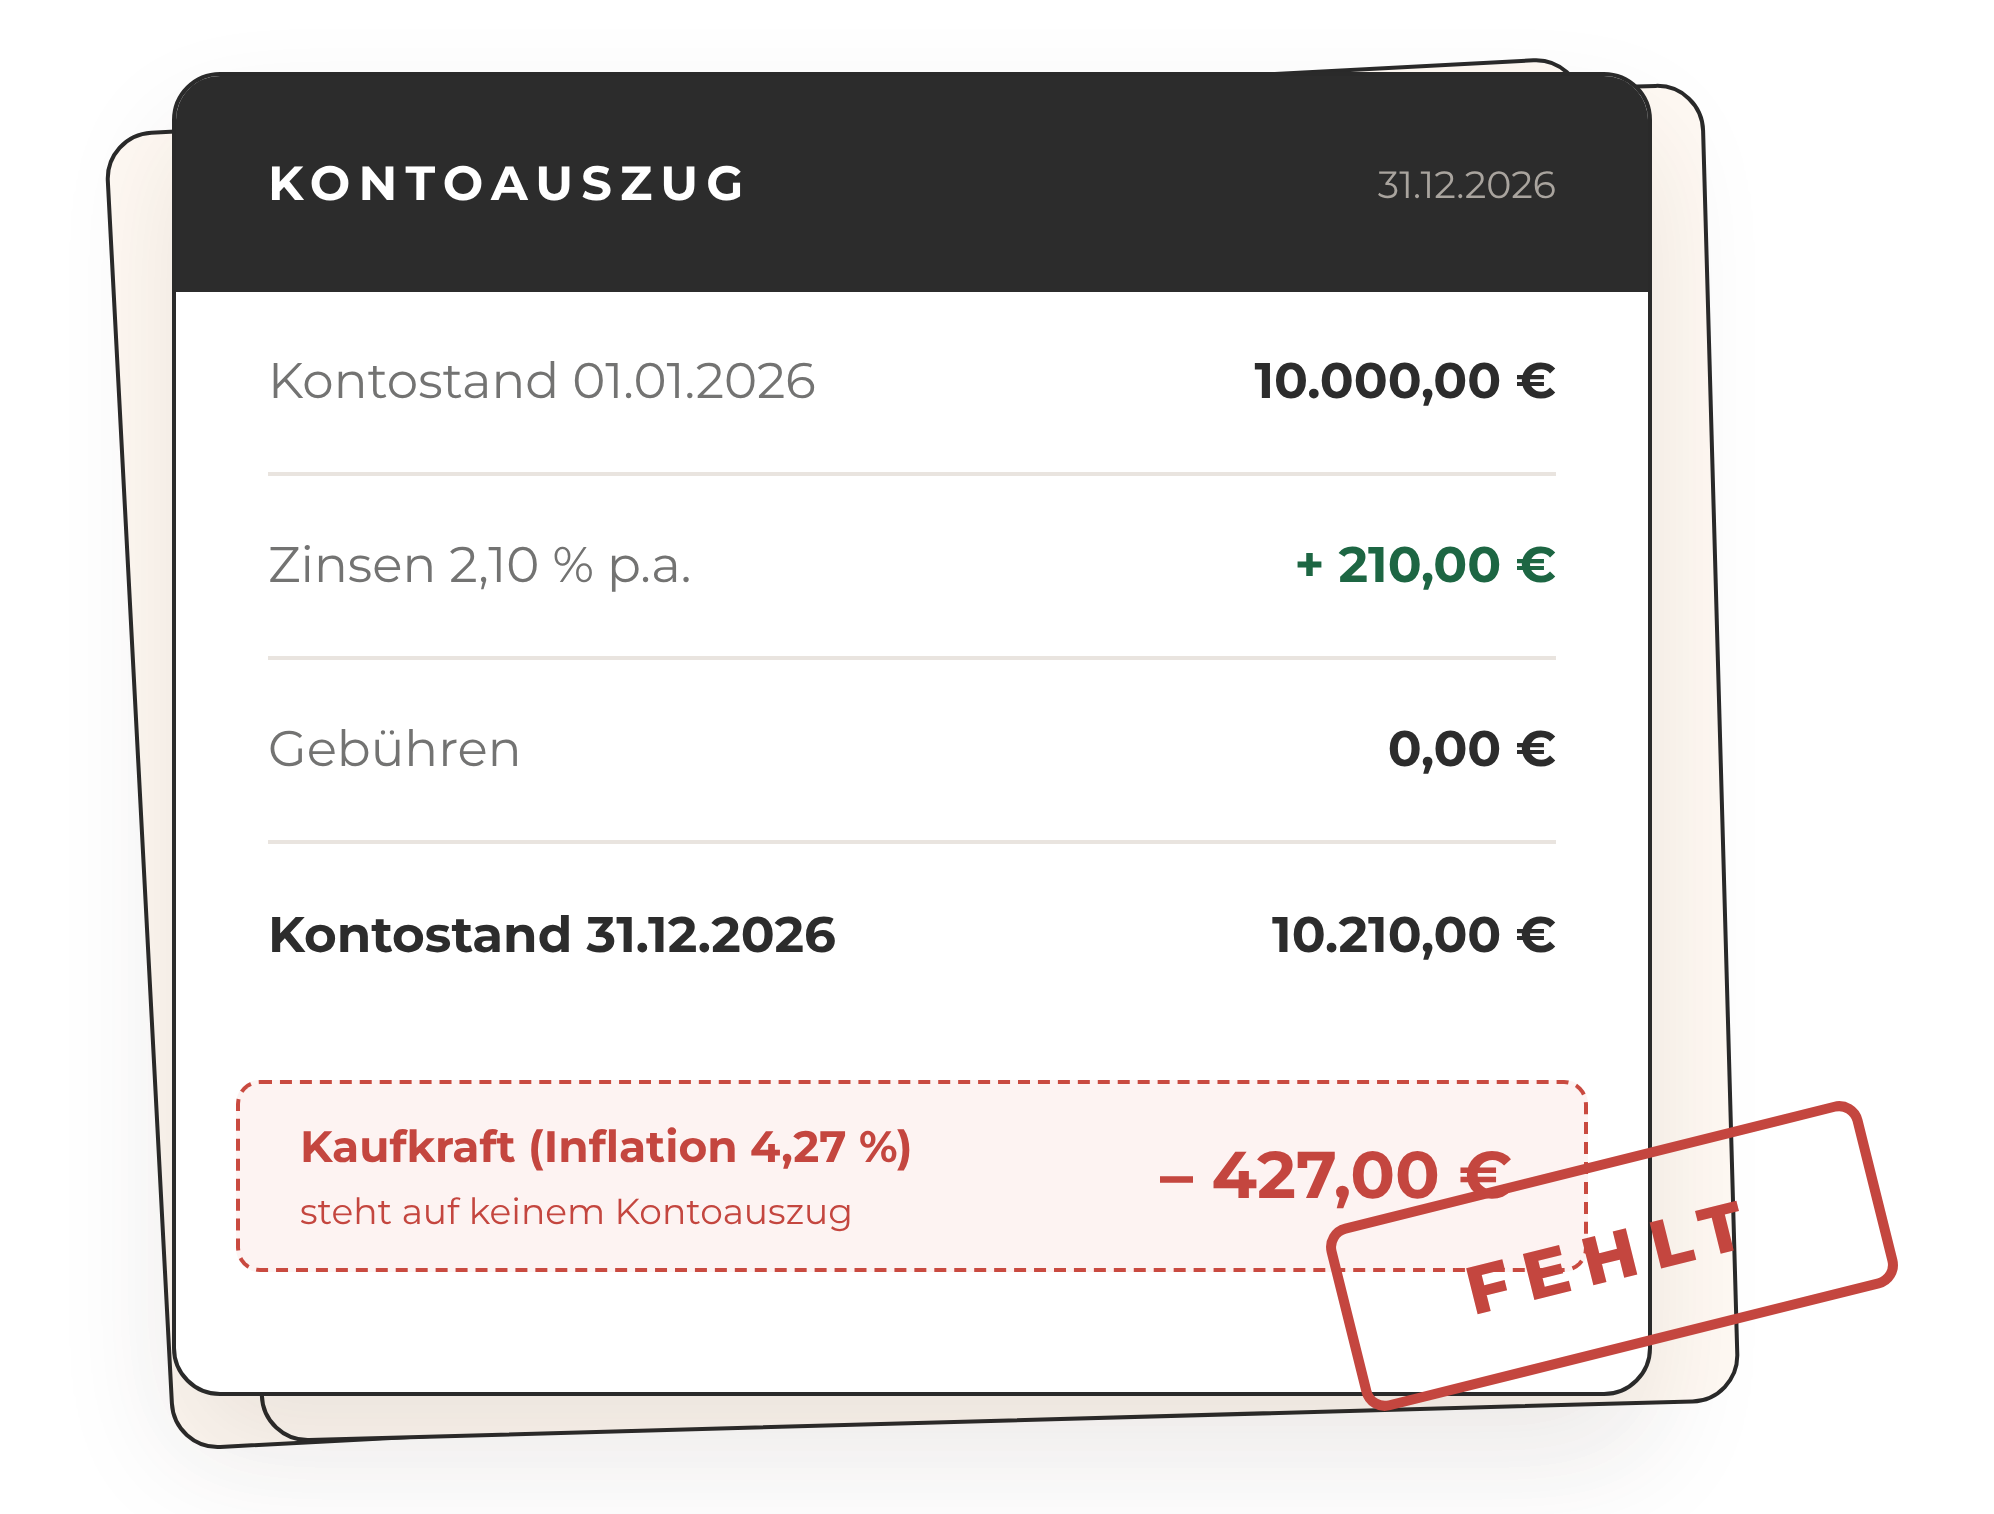
Deutschland hält mehr Geld auf Bankkonten als fast jedes andere Land in Europa, und dieses Geld schrumpft seit vier Jahren, ohne dass ein einziger Kontoauszug darauf hinweist.
1. Das Paradoxon
9.490.000.000.000 €
Das ist das Geldvermögen der deutschen Haushalte: neuneinhalb Billionen Euro. (Bundesbank, 1. Quartal 2026)
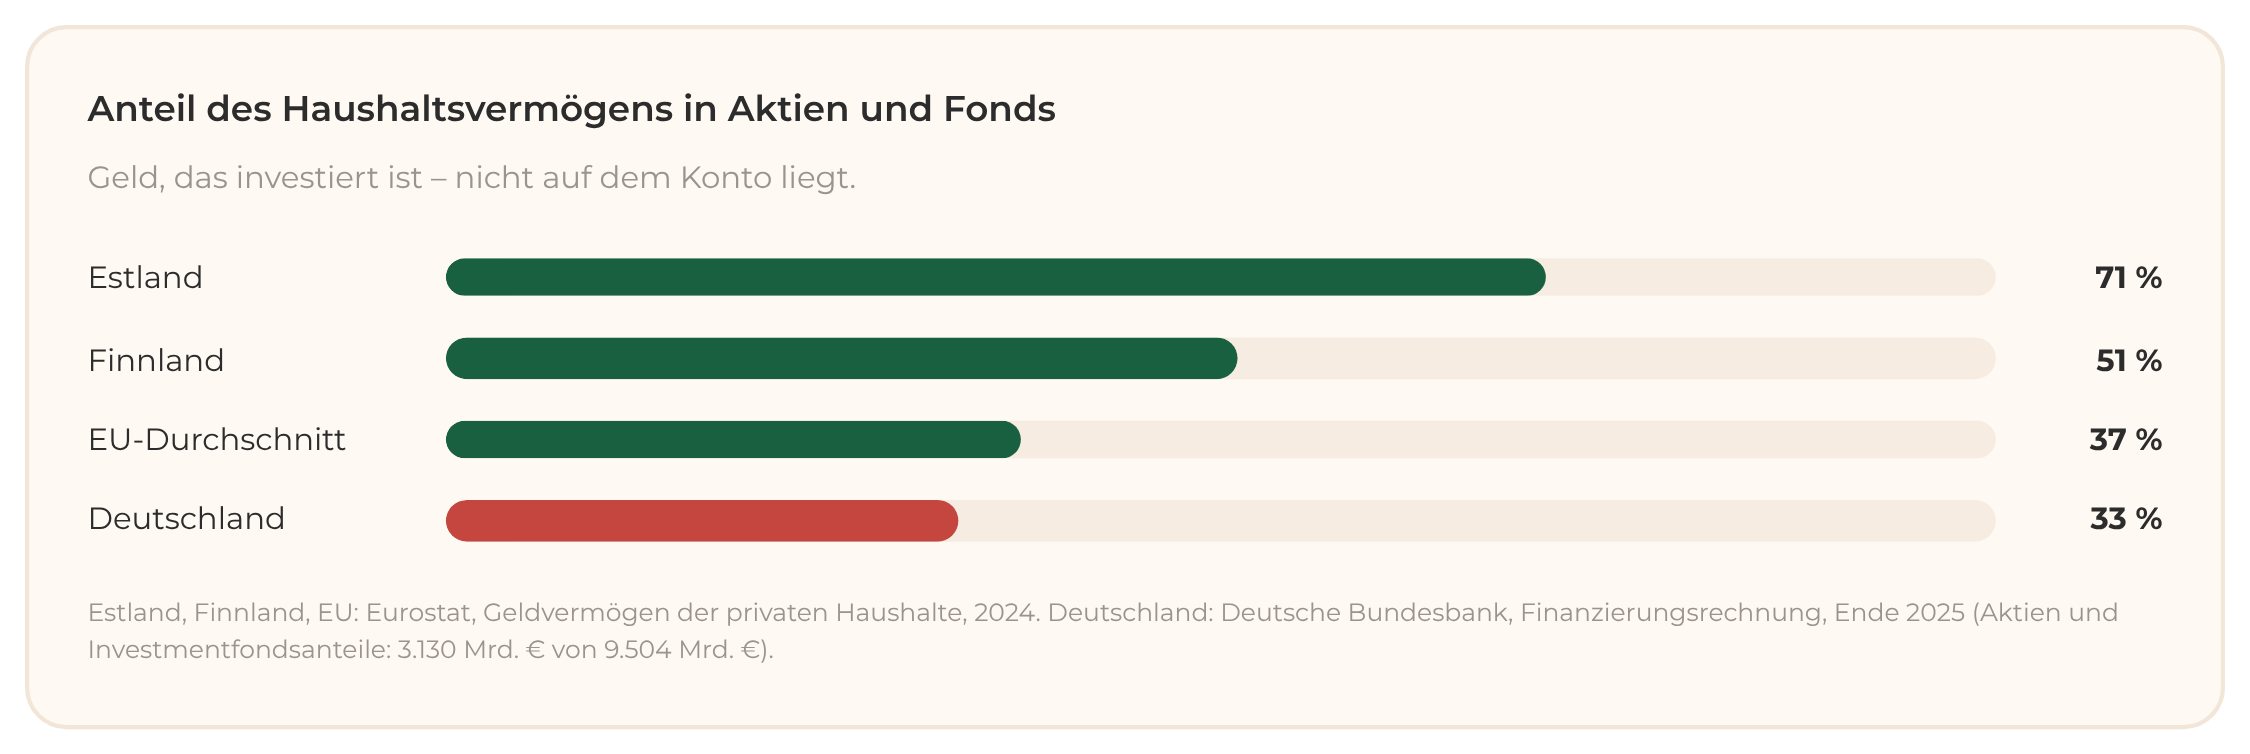
Mehr als ein Drittel davon, 37 %, liegt in Form von Bargeld und Bankeinlagen vor: Girokonto, Tagesgeld, Sparbuch, Festgeld. (Bundesbank, Ende 2025)
Andere Europäer machen es anders.
2. Was Ihre Bank zahlt. Was die Preise machen.
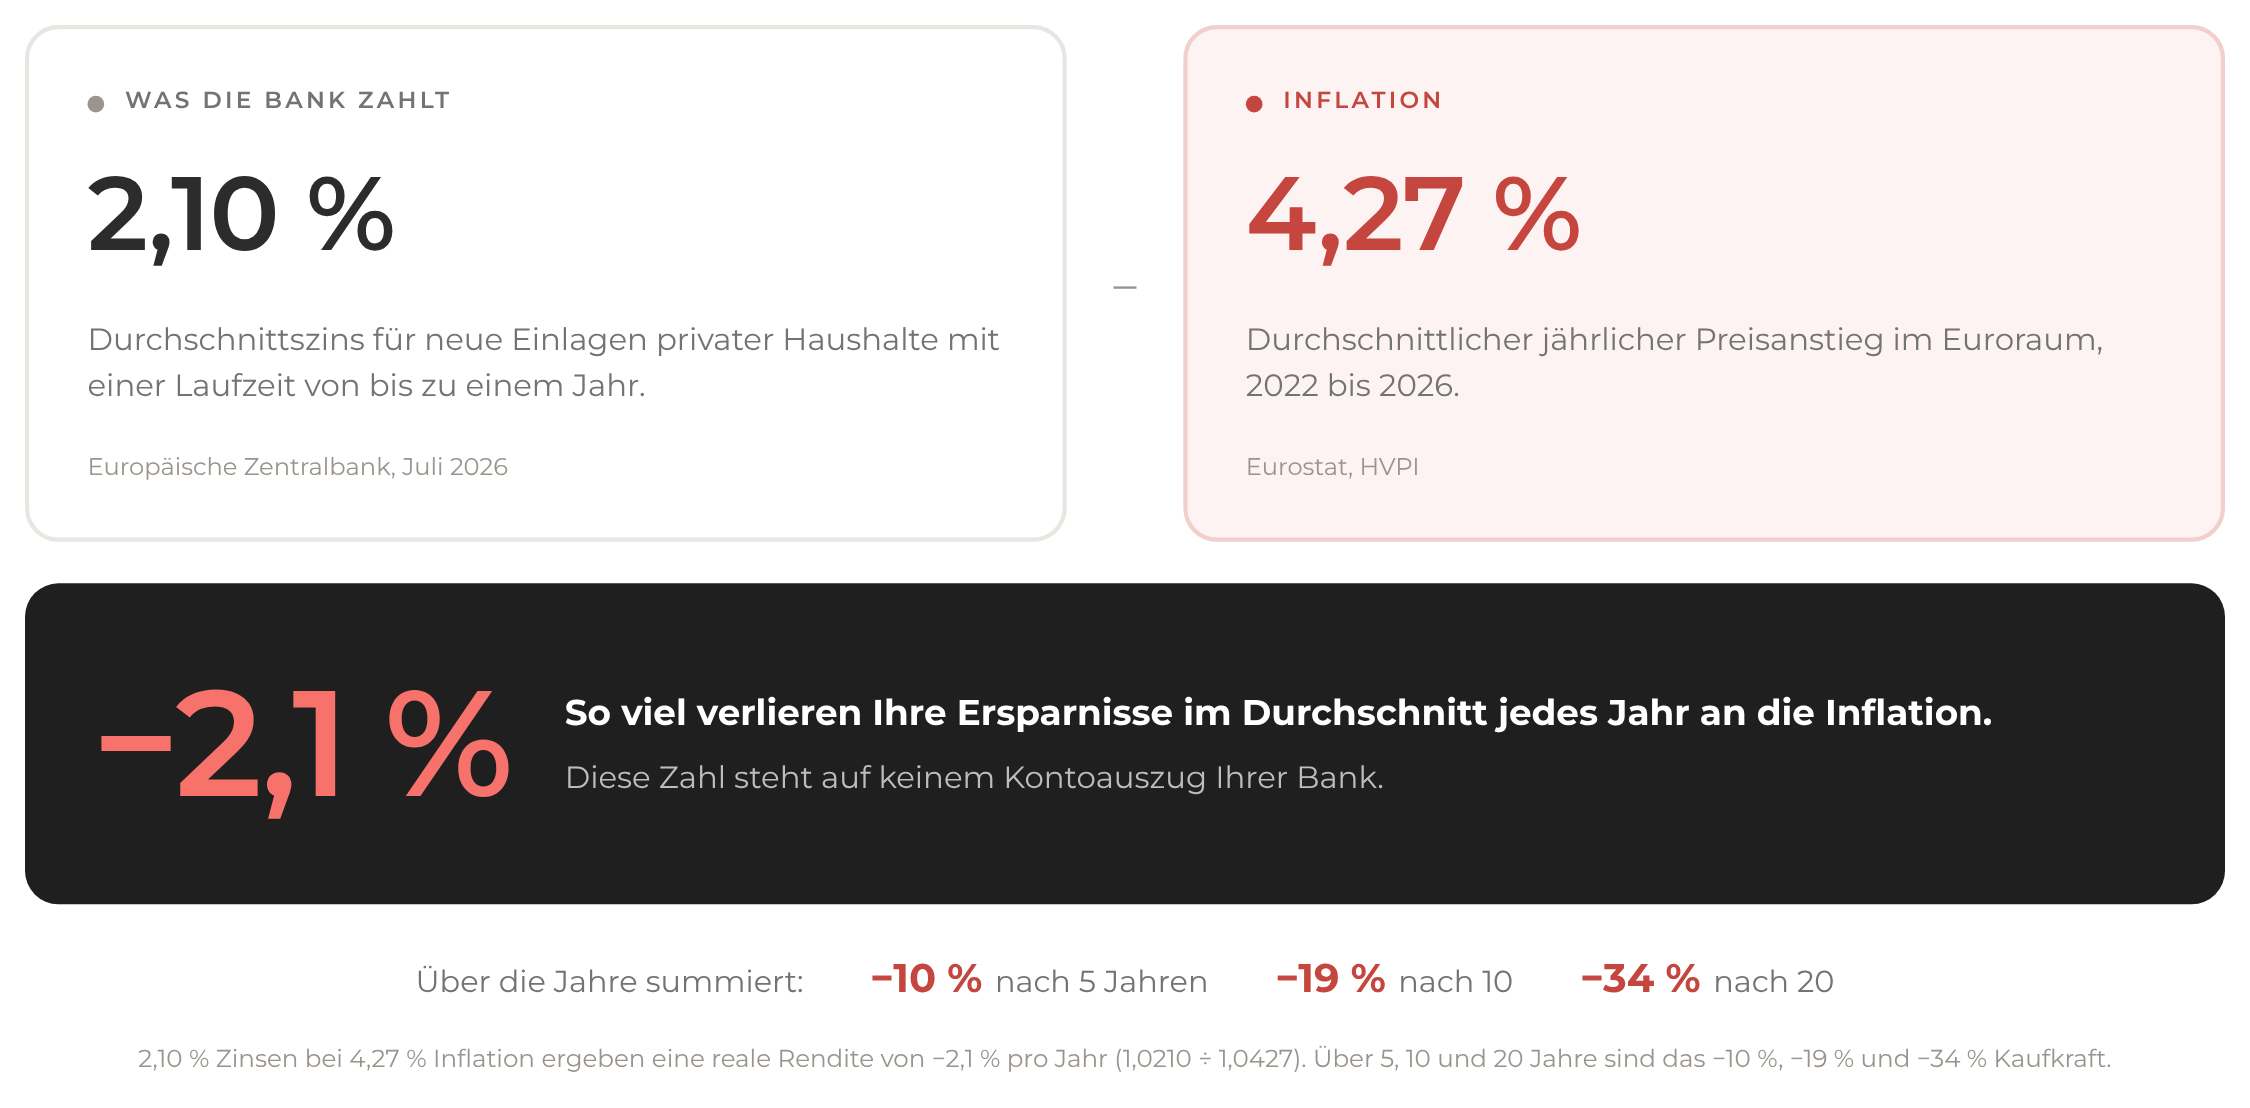
Zwei öffentliche Zahlen, die fast niemand miteinander vergleicht.
3. Warum es Ihnen nie aufgefallen ist
Weil Ihr Kontostand nicht gesunken ist: Er ist jedes Jahr ein wenig gestiegen, und der Kontoauszug sah gut aus.
Was gesunken ist, ist das, was Sie sich für Ihr Geld kaufen können. Vor fünf Jahren kostete ein Einkaufskorb 100 €. Heute kostet derselbe Korb 123 €.
Auf keinem Kontoauszug gibt es eine Zeile namens „Kaufkraft“, und gäbe es sie, würde Ihr Konto jedes einzelne Jahr tiefrote Zahlen schreiben.
4. Wen es am härtesten trifft
Nicht die Wohlhabenden. Die Bundesbank bringt es auf den Punkt: Haushalte mit geringerem Vermögen „halten ihr Geldvermögen fast ausschließlich in risikoarmen Einlagen.“ (Bundesbank, Q1 2026)
Die Menschen also, die sich einen jährlichen Verlust von 2 % am wenigsten leisten können, sind diejenigen, die ihn hinnehmen – stillschweigend, automatisch und ohne jemals gefragt zu werden.
5. Zwei Arten von Risiken
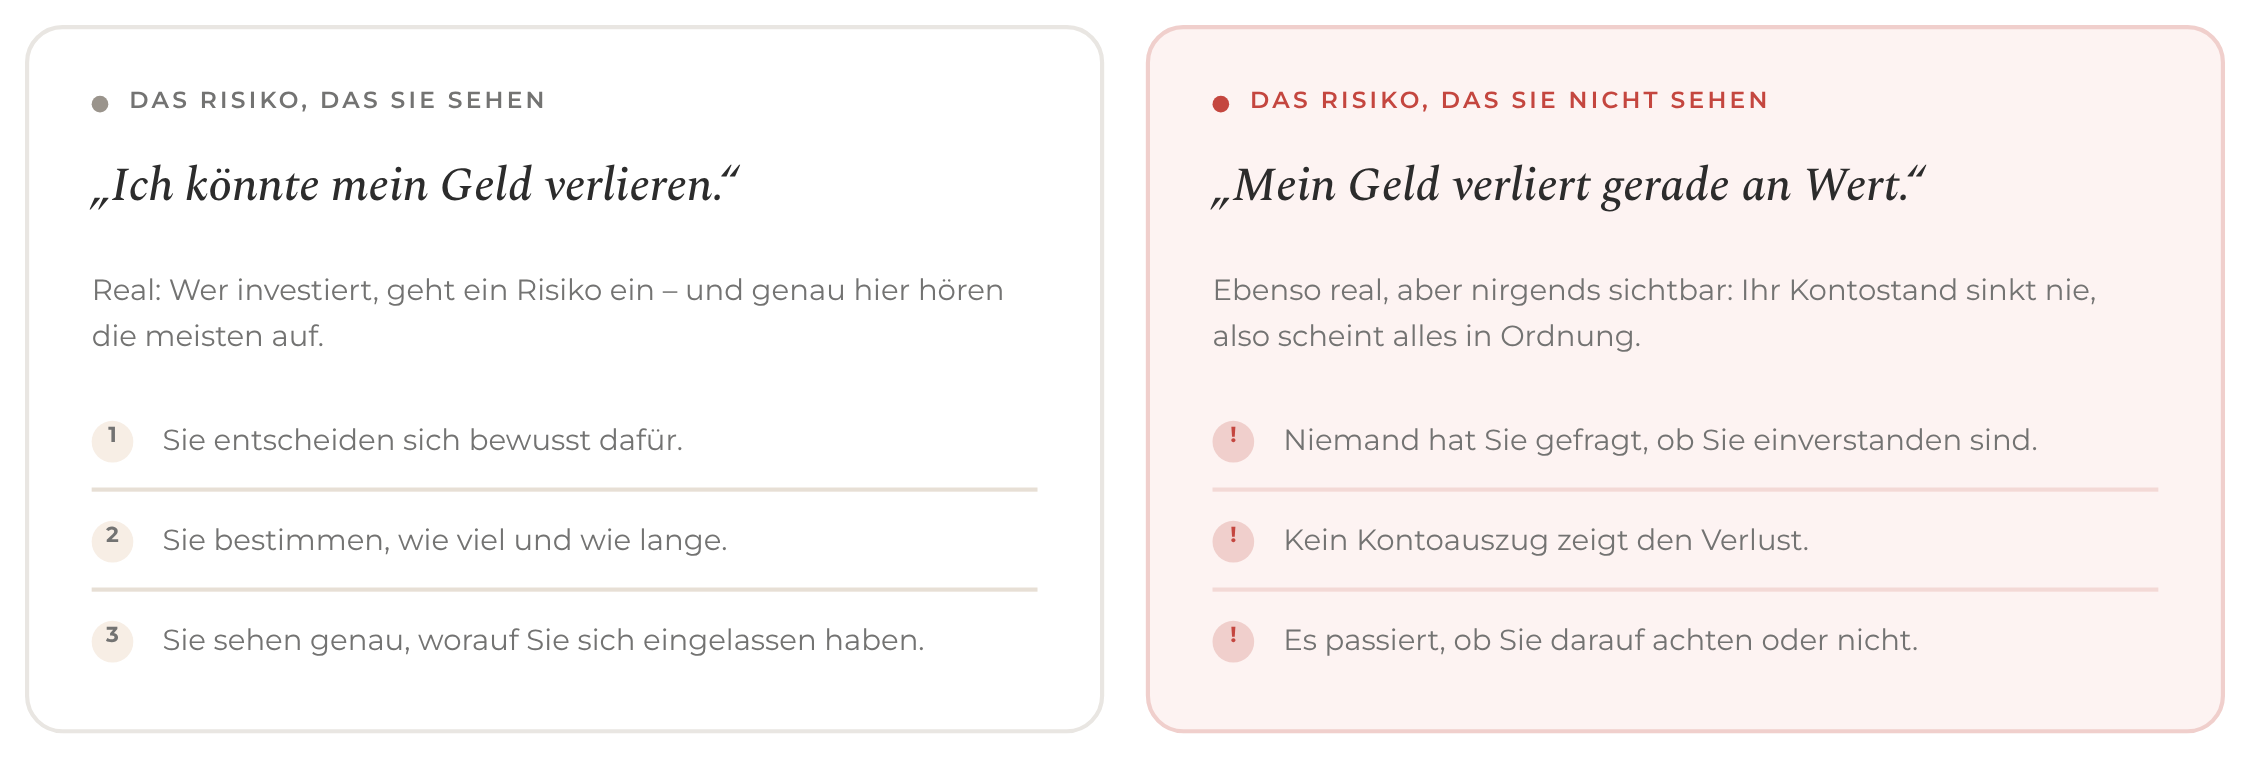
Die meisten Menschen lassen ihr Geld aus einem Grund auf der Bank: Es fühlt sich sicher an. Dabei gibt es zwei Risiken, von denen jedoch nur eines sichtbar ist.
6. Was sich ändert
Es kommt Bewegung in den Markt.
14,1 Millionen
Menschen in Deutschland hielten 2025 Aktien, Fonds oder ETFs – zwei Millionen mehr als im Vorjahr und damit jeder Fünfte über 14 Jahren. (Deutsches Aktieninstitut, 2025)
Im ersten Quartal 2026 investierten deutsche Haushalte 27 Milliarden Euro in Investmentfonds und 9 Milliarden Euro in Aktien, während nur 6 Milliarden Euro in Termineinlagen flossen. (Bundesbank, Q1 2026)
Ein Teil dieses Wandels findet auf lizenzierten Plattformen wie unserer statt. Seit 2021 haben über 5.000 Anleger aus 18 EU-Ländern mehr als 100 Millionen Euro über Afranga investiert.
Das Land der Sparer beginnt zu investieren – langsam, aber es beginnt.
7. Wohin das Geld stattdessen fließt
Nicht alles oder nichts und kein Daytrading; das Muster ist einfacher: Den Notgroschen auf der Bank lassen und den Rest für sich arbeiten lassen.
ETF-Sparplan
Monatliche Beträge in einen breiten Index, mit langem Anlagehorizont, Marktschwankungen und ohne feste Rendite.
Festverzinsliche Geschäftskredite
Feste Laufzeit, monatliche Zinsen, höhere Rendite und höheres Risiko. Ein Beispiel ist SaveSmart von Afranga, einem lizenzierten europäischen Crowdfunding-Dienstleister: Sie verleihen einen festen Betrag für 3, 6 oder 12 Monate an ein lizenziertes Kreditunternehmen. Die Zinsen werden monatlich ausgezahlt und liegen derzeit je nach Laufzeit bei 8 bis 10 % pro Jahr, ab einem Anlagebetrag von 10 €.
Jede dieser Optionen birgt Risiken. Der Unterschied liegt darin, ob Sie diese erkennen und ob Sie sich bewusst dafür entschieden haben.
Rechnen Sie selbst nach.
Nehmen Sie den aktuellen Kontostand und die Dauer, die das Geld dort bereits liegt. Finden Sie in zwei Minuten heraus, wie viel die Inflation davon aufgezehrt hat und was dasselbe Geld bei einem festen Zinssatz stattdessen erwirtschaftet hätte.
Hier berechnen
Ihr Kapital ist gefährdet. Nicht durch ein Einlagensicherungssystem geschützt.
QUELLEN
1. Deutsche Bundesbank, "Erwerb von Finanzanlagen und Außenfinanzierung in
Deutschland im ersten Quartal 2026", 16. Juli 2026. bundesbank.de
2. Europäische Zentralbank, "Bankzinsstatistik für den Euroraum: Juli 2026", 2. September
2026. ecb.europa.eu
3. Eurostat, „Haushalte – Statistik zu Finanzanlagen und Verbindlichkeiten“, Referenzjahr 2024.
ec.europa.eu/eurostat
4. Eurostat, HVPI Euroraum, Durchschnitt 2022 bis 2026.
5. Deutsches Aktieninstitut, „Aktionärszahlen 2025“. dai.de
6. Deutsche Bundesbank, Finanzierungsrechnung, Tabelle IX.b „Private Haushalte: Finanzanlagen und
Verbindlichkeiten“, Stand Ende 2025, veröffentlicht am 8. Juni 2026. bundesbank.de
